2026年美国十大最佳AI硬件制造商

Table of Contents
构建人工智能物理层的竞赛已成为美国制造业中最具影响力的较量,而我们评选的2026年美国十大最佳AI硬件制造商排行榜,正反映出权力格局变化之迅速。仅NVIDIA一家就在2023年初市值突破1万亿美元,随后推出的Blackwell代际产品运行速度提升至2.5倍,能效提升至25倍。这些数字解释了为何资本持续涌入美国晶圆厂、机架级系统和定制芯片项目。
为编制这份榜单,我们综合考量了多个因素,而非仅依赖营收数据。我们考察了生产状态,因为在售产品比路线图幻灯片更有分量。我们审视了已披露的客户订单、独立测试的基准结果,以及各公司软件栈的深度。AI加速器计算领域的市场份额固然重要,但架构差异性和制造商是在公开市场销售硬件还是内部自用同样关键。为自家数据中心设计芯片的公司,排名低于具备同等技术能力的商用供应商,因为其硬件永远不会流向第三方买家。我们还纳入了2026年出货时间表、高管领导层变动,以及全年公布的可验证部署规模。最终形成的排名,奖励的是那些将硅片转化为实际出货产品的公司,而非仅停留在新闻稿层面。
2026年美国十大最佳AI硬件制造商:
1. NVIDIA
NVIDIA成立于1993年,总部位于加利福尼亚州圣克拉拉,至今仍是行业内几乎所有大语言模型训练运行和推理工作负载的默认硬件供应商。该公司的Hopper架构(以H100为代表)和Blackwell系列(包括B200和GB200)构成了研究实验室、云服务提供商和企业部署中的标准计算层。
软件护城河是NVIDIA与榜单上所有挑战者拉开差距的关键。该公司的并行计算平台CUDA支撑着几乎所有AI开发,并得到CUDA-X库、NIM微服务以及NGC预训练模型和容器目录的强化。竞争对手可以匹敌晶体管数量,但要复制十多年的开发者工具链则完全是另一回事。
路线图并未放缓。B300(又称Blackwell Ultra)已于2025年下半年出货,Vera Rubin NVL72超级芯片于2026年9月进入早期客户访问阶段。Vera Rubin将定制Vera CPU与Rubin GPU配对,目标在2026年末发布。NVIDIA在AI加速器计算领域占据主导份额,榜单上没有任何其他公司能接近其硬件性能与软件锁定效应的组合。
2. AMD
AMD的Instinct MI400系列在2026年7月22日至23日举行的Advancing AI 2026大会上亮相,规格颇具进攻性。基于CDNA 5架构的MI455X拥有3200亿个晶体管、432 GB HBM4内存、23.3 TB/s峰值内存带宽和40.3 PFLOPS的OCP MXFP4算力。该芯片采用台积电2nm/3nm FinFET工艺制造,而基于CDNA 4的MI355X已在向客户出货。
商业进展是AMD超越所有其他NVIDIA挑战者的关键。2026年9月,惠普企业宣布获得Vultr价值12亿美元的订单,采购Helios机架,每个机架搭载72块MI455X GPU,将部署于美国数据中心。这是迄今为止已披露的AMD AI加速器最大规模部署之一。AMD的Helios机架级系统于2026年7月进入全面生产,首批出货目标为2026年第三季度末。
AMD是唯一一家拥有在售量产级GPU产品线、且代际节奏紧跟NVIDIA数据中心路线图的商用供应商。该公司在软件成熟度上仍然落后,但一笔十亿美元的客户订单回答了超大规模厂商是否会购买的问题。
3. Intel
Intel的地位建立在其全球最大的传统x86数据中心装机量之上,而其AI加速器路线图仍在追赶。该公司 discontinued 了Nervana神经网络处理器,转而以20亿美元收购的Habana Labs作为其AI战略的支柱。这一决定重置了Intel的时间表,使其在训练芯片领域处于追赶状态。
2025年10月发布、基于Xe3P架构的Crescent Island数据中心GPU定位为专注于推理的加速器。客户送样目标为2026年下半年,Intel尚未披露该产品的训练能力。该公司还指出量子计算进步与经典处理创新之间存在共生关系,尽管这项工作距离创收更远。
Intel保持第三位的原因在于渠道分销。榜单上没有任何其他公司能将AI相关硅片装入如此多的现有企业服务器机架。如果Crescent Island在推理工作负载中表现出色,Intel已准备好渠道来吸收它。硬件只需如期到位。
4. Google
Google的张量处理单元是已投产的最成熟超大规模厂商自研AI芯片。Ironwood代际(也称TPU7x)于2026年3月全面上市。这些定制ASIC支持全AI生命周期的训练和推理,包括智能体AI系统所需的多步推理工作负载。
Google成立于1998年,总部位于加利福尼亚州,CEO为桑达尔·皮查伊。该公司与开放软件框架协同设计TPU,使其从芯片布局到部署模型完全掌控技术栈。这种垂直整合带来的效率提升是商用硅片供应商难以匹敌的,因为Google针对自身工作负载同步调优硬件和软件。
局限在于分销。TPU主要通过Google Cloud消费,而非作为独立硬件销售,这限制了该公司相对于商用供应商的排名。不过,对于已在Google Cloud内的客户而言,Ironwood提供了摆脱NVIDIA依赖的可信替代方案。
5. Amazon (AWS)
AWS在云服务提供商中拥有最完整的垂直整合定制芯片组合,涵盖训练、推理和通用计算。2025年12月发布的Trn3 UltraServer搭载144块Trainium3芯片,性能比Trainium2 UltraServer高出四倍以上。Trainium3本身的能效比前代提升40%,鉴于数据中心电力限制,这一数字意义重大。
Graviton4处理器覆盖通用计算方面。这款96核ARM架构芯片为EC2 R8g实例提供动力,用于数据库、Web服务器和高性能计算工作负载,性能提升高达30%,vCPU和内存是Graviton3的三倍。Trainium3于2025年12月在NeuronCore ASIC架构上全面上市。
AWS拥有最大的云市场份额,这意味着其定制芯片的部署规模是大多数独立芯片制造商无法企及的。这种内部规模为持续开发提供资金,而Trn3 UltraServer的密度提升表明该战略正在产生成果。
6. Qualcomm
Qualcomm进入AI数据中心市场晚于竞争对手,但其能效基准值得关注。在已公布的测试中,Cloud AI 100芯片每瓦实现227次服务器查询,而NVIDIA H100为108次;在目标检测工作负载中,每瓦3.8次查询,H100为2.4次。对于电力预算受限的推理部署,这些比率具有实际意义。
2025年10月发布的AI200推理加速器目标在2026年实现商用。Qualcomm还在开发采用近内存计算的ASIC设计,这种架构可减少限制传统加速器的数据移动瓶颈。该公司的电信和移动背景使其在功率受限的芯片设计方面拥有深厚专业知识,这直接转化为数据中心效率方面的工作。
数据中心业务仍处于早期阶段,Qualcomm尚未披露可与AMD的Vultr交易相提并论的大额客户订单。能效故事引人注目,但部署故事仍在书写中。
7. Apple
Apple走的是一条与榜单上其他所有公司都不同的道路。它不销售加速器,而是将神经引擎直接嵌入A系列和M系列芯片中,从芯片设计到操作系统级AI框架全程掌控。这种垂直整合使Apple能够在iPhone、iPad和Mac上部署AI功能,而无需依赖第三方芯片进行设备端处理。
其结果是在消费级AI硬件中对性能和能效的端到端控制。Apple芯片的出货量是任何数据中心芯片制造商都无法匹敌的,使Apple成为美国出货量最大的消费级AI处理器供应商。每一部售出的iPhone都搭载专用神经计算单元。
这一规模并未转化为商用AI基础设施,这限制了Apple的排名。该公司销售的是设备而非加速器,构建训练集群的企业无法按机架购买Apple芯片。不过,对于消费级规模的设备端推理而言,Apple的地位无可匹敌。
8. Meta
Meta不制造芯片对外销售,但按资本投入计算,它是全球最大的AI硬件部署者之一。该公司首个多吉瓦AI超级集群名为Prometheus,计划于2026年启动。Meta已承诺在AI基础设施上投入数千亿美元,投向GPU和数据中心扩建,与合同使用量挂钩而非投机性产能。
这一区别很重要。Meta的支出与真实工作负载挂钩,使该公司成为AI硬件的有效共同开发者,而非被动买家。在多吉瓦规模下,Meta的基础设施需求影响着供应商如何设计冷却系统、网络和机架密度。
Meta设计和运营基础设施供内部使用,这就是尽管支出巨大却排在商用供应商之后的原因。即使没有对外销售的产品,该公司的采购决策也在塑造市场。
9. Groq
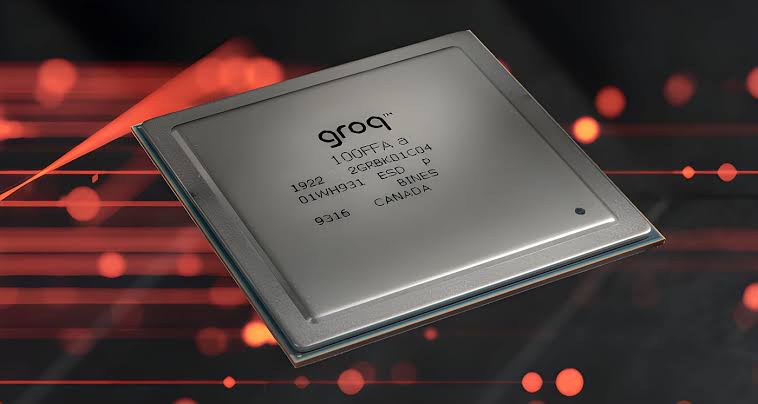
Groq开创了语言处理单元,这是一种专为实时AI推理而非通用训练构建的架构。创始人Jonathan Ross曾是Google张量处理单元的首席设计师之一,这一专业背景体现在LPU的设计选择中。该公司的GroqCloud推理服务已上线并向客户开放,使Groq成为少数拥有在售商业产品的AI芯片初创公司之一。
领导层在2026年发生变动,Adam Winter出任CEO。此次交接正值Groq努力将其架构差异化转化为市场份额之际,对手包括超大规模厂商芯片和NVIDIA的推理产品。
Groq的规模仍远低于排名在其之上的公司。真正新颖的架构和在营商业服务为公司赢得了榜单席位,但与NVIDIA的软件生态系统竞争,需要的不仅仅是在特定工作负载上更快的推理。
10. Tenstorrent
Tenstorrent在美国AI硬件领域提供了最可信的开放架构替代方案。该公司基于RISC-V指令集架构构建,与NVIDIA、AMD和超大规模厂商的专有设计形成对比。其开放许可方式旨在为希望获得可定制AI加速器而非锁定生态系统的客户降低门槛。
CEO Jim Keller领导该公司,他作为业界最负盛名的芯片设计师之一的声誉,赋予了Tenstorrent大多数早期初创公司所缺乏的可信度。他的履历涵盖多家领先公司的主要处理器架构,这一过往记录同时吸引了人才和客户兴趣。
Tenstorrent仍是较早阶段的参与者,不具备上述公司的产量。对开源的专注和RISC-V基础使该公司在客户抵制专有锁定时处于有利位置,这一动态值得在2027年持续关注。
2026年美国十大最佳AI硬件制造商分为三个不同群体。NVIDIA和AMD向公开市场销售商用加速器,其生产时间表为其他所有公司设定节奏。Intel、Google、Amazon、Qualcomm和Apple主要为自身平台或渠道设计芯片,以市场覆盖换取更紧密的软硬件整合。Groq和Tenstorrent代表架构挑战者,规模较小但提供真正不同的AI计算路径。
Related Posts
0 Comments
Join the discussion and share your thoughts
No Comments Yet
Be the first to share your thoughts on this article!