Top 10 Nhà Sản Xuất Phần Cứng AI Tốt Nhất Tại Mỹ Năm 2026

Table of Contents
Cuộc đua xây dựng lớp hạ tầng vật lý cho trí tuệ nhân tạo đã trở thành cuộc cạnh tranh hệ trọng nhất trong ngành sản xuất Hoa Kỳ, và bảng xếp hạng 10 nhà sản xuất phần cứng AI tốt nhất tại Mỹ năm 2026 của chúng tôi phản ánh mức độ nhanh chóng mà cán cân quyền lực đã dịch chuyển. Chỉ riêng NVIDIA đã vượt mức định giá thị trường 1 nghìn tỷ USD vào đầu năm 2023, và thế hệ Blackwell tiếp nối hiện nay chạy nhanh hơn 2,5 lần và tiết kiệm năng lượng hơn 25 lần so với các thế hệ tiền nhiệm. Những con số đó giải thích vì sao dòng vốn liên tục đổ vào các nhà máy chip Mỹ, các hệ thống quy mô rack và các chương trình silicon tùy chỉnh.
Để xây dựng danh sách này, chúng tôi đã cân nhắc nhiều yếu tố thay vì chỉ dựa vào doanh thu. Chúng tôi xem xét tình trạng sản xuất, vì một sản phẩm đang được giao hàng có trọng lượng lớn hơn một slide lộ trình. Chúng tôi đã kiểm tra các đơn đặt hàng của khách hàng được công bố, kết quả benchmark từ các bài kiểm tra độc lập và độ sâu của ngăn xếp phần mềm của từng công ty. Thị phần trong tính toán tăng tốc AI có vai trò quan trọng, nhưng sự khác biệt về kiến trúc và việc một nhà sản xuất bán phần cứng trên thị trường mở hay tiêu thụ nội bộ cũng vậy. Các công ty thiết kế chip cho trung tâm dữ liệu của chính họ được xếp hạng thấp hơn các nhà cung cấp thương mại có cùng năng lực kỹ thuật, bởi vì phần cứng của họ không bao giờ đến tay người mua bên thứ ba. Chúng tôi cũng tính đến các mốc thời gian giao hàng năm 2026, những thay đổi trong ban lãnh đạo điều hành và khối lượng triển khai có thể xác minh được công bố trong năm. Kết quả là một bảng xếp hạng tôn vinh những công ty biến silicon thành sản phẩm được giao hàng, chứ không chỉ là thông cáo báo chí.
10 Nhà Sản Xuất Phần Cứng AI Tốt Nhất Tại Mỹ Năm 2026:
1. NVIDIA
Được thành lập năm 1993 và có trụ sở tại Santa Clara, California, NVIDIA vẫn là nhà cung cấp phần cứng mặc định cho gần như mọi lần huấn luyện mô hình ngôn ngữ lớn và khối lượng công việc suy luận trong ngành. Kiến trúc Hopper của công ty, dẫn đầu bởi H100, và dòng Blackwell, bao gồm B200 và GB200, tạo thành lớp tính toán tiêu chuẩn trên khắp các phòng thí nghiệm nghiên cứu, nhà cung cấp đám mây và triển khai doanh nghiệp.
Hào lũy phần mềm là điều tách biệt NVIDIA khỏi mọi đối thủ trong danh sách này. CUDA, nền tảng tính toán song song của công ty, là nền tảng cho gần như toàn bộ phát triển AI, và nó được củng cố bởi các thư viện CUDA-X, dịch vụ vi mô NIM và danh mục NGC gồm các mô hình và container được huấn luyện trước. Các đối thủ có thể sánh kịp số lượng bóng bán dẫn. Việc tái tạo hơn một thập kỷ công cụ dành cho nhà phát triển lại là một vấn đề hoàn toàn khác.
Lộ trình không hề chậm lại. B300, còn được gọi là Blackwell Ultra, đã được giao hàng trong nửa cuối năm 2025, và siêu chip Vera Rubin NVL72 đã bước vào giai đoạn tiếp cận khách hàng sớm vào tháng 9 năm 2026. Vera Rubin kết hợp một CPU Vera tùy chỉnh với GPU Rubin và nhắm đến cửa sổ phát hành cuối năm 2026. NVIDIA nắm giữ thị phần thống trị trong tính toán tăng tốc AI, và không công ty nào khác trong danh sách này tiến gần đến sự kết hợp giữa hiệu năng phần cứng và sự ràng buộc phần mềm của họ.
2. AMD
Dòng Instinct MI400 của AMD đã ra mắt tại Advancing AI 2026, được tổ chức từ ngày 22-23 tháng 7, và các thông số kỹ thuật rất mạnh mẽ. MI455X, được xây dựng trên CDNA 5, mang 320 tỷ bóng bán dẫn, 432 GB bộ nhớ HBM4, băng thông bộ nhớ đỉnh 23,3 TB/s và 40,3 PFLOPS tính toán OCP MXFP4. Chip này được sản xuất trên công nghệ quy trình FinFET 2nm/3nm của TSMC, và MI355X trên CDNA 4 đã được giao hàng cho khách hàng.
Sức hút thương mại là điều nâng AMD lên trên mọi đối thủ cạnh tranh NVIDIA khác. Vào tháng 9 năm 2026, Hewlett Packard Enterprise đã công bố đơn đặt hàng trị giá 1,2 tỷ USD từ Vultr cho các rack Helios, mỗi rack mang 72 GPU MI455X, hướng đến các trung tâm dữ liệu tại Mỹ. Đây là một trong những triển khai tăng tốc AI của AMD được công bố lớn nhất cho đến nay. Hệ thống quy mô rack Helios của AMD đã bước vào sản xuất toàn diện vào tháng 7 năm 2026, với các lô hàng đầu tiên nhắm đến cuối quý 3 năm 2026.
AMD là nhà cung cấp thương mại duy nhất có dòng GPU đang giao hàng, quy mô sản xuất, theo sát lộ trình trung tâm dữ liệu của NVIDIA qua từng thế hệ. Công ty vẫn tụt lại về độ trưởng thành phần mềm, nhưng một đơn đặt hàng tỷ đô từ khách hàng đã trả lời câu hỏi liệu các hyperscaler có mua hay không.
3. Intel
Vị thế của Intel dựa trên dấu chân trung tâm dữ liệu x86 kế thừa lớn nhất thế giới và một lộ trình tăng tốc AI vẫn đang bắt kịp. Công ty đã ngừng các bộ xử lý mạng nơ-ron Nervana và chuyển hướng sang Habana Labs, được mua lại với giá 2 tỷ USD, để làm nền tảng cho chiến lược AI của mình. Quyết định đó đã đặt lại mốc thời gian của Intel và khiến họ phải chạy theo trong lĩnh vực silicon huấn luyện.
GPU trung tâm dữ liệu Crescent Island, được công bố vào tháng 10 năm 2025 và xây dựng trên kiến trúc Xe3P, được định vị là bộ tăng tốc tập trung vào suy luận. Việc lấy mẫu cho khách hàng nhắm đến nửa cuối năm 2026, và Intel chưa công bố khả năng huấn luyện cho linh kiện này. Công ty cũng chỉ ra mối quan hệ cộng sinh giữa những tiến bộ điện toán lượng tử và các đổi mới xử lý cổ điển, mặc dù công việc đó còn xa doanh thu.
Điều giữ Intel ở vị trí thứ ba là phân phối. Không công ty nào khác trong danh sách này có thể đưa silicon liên quan đến AI vào nhiều rack máy chủ doanh nghiệp hiện hữu như vậy. Nếu Crescent Island hoạt động tốt trong các khối lượng công việc suy luận, Intel có sẵn một kênh để hấp thụ nó. Phần cứng chỉ cần được ra mắt.
4. Google
Các Đơn vị Xử lý Tensor của Google đại diện cho silicon AI do hyperscaler thiết kế trưởng thành nhất đang trong sản xuất. Thế hệ Ironwood, còn được chỉ định là TPU7x, đã đạt mức sẵn có chung vào tháng 3 năm 2026. Các ASIC tùy chỉnh này hỗ trợ cả huấn luyện và suy luận trong toàn bộ vòng đời AI, bao gồm các khối lượng công việc suy luận đa bước mà các hệ thống AI tác tử yêu cầu.
Được thành lập năm 1998 và có trụ sở tại California dưới sự lãnh đạo của CEO Sundar Pichai, Google đồng thiết kế TPU của mình với các khung phần mềm mở, trao cho công ty toàn quyền kiểm soát ngăn xếp công nghệ từ bố cục chip đến mô hình được triển khai. Sự tích hợp dọc đó tạo ra những lợi ích hiệu quả mà các nhà cung cấp silicon thương mại khó có thể sánh kịp, bởi vì Google tinh chỉnh phần cứng và phần mềm cùng nhau theo khối lượng công việc của chính họ.
Hạn chế nằm ở phân phối. TPU chủ yếu được tiêu thụ thông qua Google Cloud thay vì được bán như phần cứng độc lập, điều này giới hạn thứ hạng của công ty so với các nhà cung cấp thương mại. Tuy nhiên, đối với những khách hàng đã ở trong Google Cloud, Ironwood mang đến một giải pháp thay thế đáng tin cậy cho sự phụ thuộc vào NVIDIA.
5. Amazon (AWS)
AWS vận hành danh mục silicon tùy chỉnh tích hợp dọc hoàn chỉnh nhất trong số các nhà cung cấp đám mây, trải rộng huấn luyện, suy luận và tính toán đa dụng. Trn3 UltraServer, được phát hành vào tháng 12 năm 2025, chứa 144 chip Trainium3 và hoạt động tốt hơn gấp bốn lần so với Trainium2 UltraServer. Bản thân Trainium3 tiết kiệm năng lượng hơn 40% so với các thế hệ trước, một con số có ý nghĩa vô cùng lớn given những hạn chế về năng lượng của trung tâm dữ liệu.
Bộ xử lý Graviton4 bao phủ mặt đa dụng. Chip dựa trên ARM 96 nhân này cung cấp năng lượng cho các phiên bản EC2 R8g cho cơ sở dữ liệu, máy chủ web và khối lượng công việc tính toán hiệu năng cao, mang lại hiệu năng tốt hơn tới 30% với số vCPU và bộ nhớ gấp ba lần Graviton3. Trainium3 đã đạt mức sẵn có chung vào tháng 12 năm 2025 trên kiến trúc ASIC NeuronCore.
AWS nắm giữ thị phần đám mây lớn nhất, nghĩa là các chip tùy chỉnh của họ được triển khai với khối lượng mà hầu hết các nhà sản xuất chip độc lập không thể tiếp cận. Khối lượng nội bộ đó tài trợ cho việc phát triển tiếp tục, và những lợi ích về mật độ trong Trn3 UltraServer cho thấy chiến lược đang mang lại kết quả.
6. Qualcomm
Qualcomm gia nhập thị trường trung tâm dữ liệu AI muộn hơn các đối thủ, nhưng các benchmark hiệu quả của họ đòi hỏi sự chú ý. Chip Cloud AI 100 đạt 227 truy vấn máy chủ mỗi watt so với 108 của NVIDIA H100 trong thử nghiệm được công bố, và 3,8 truy vấn mỗi watt so với 2,4 của H100 trong các khối lượng công việc phát hiện đối tượng. Đối với các triển khai suy luận nơi ngân sách năng lượng bị ràng buộc, những tỷ lệ đó có trọng lượng thực sự.
Bộ tăng tốc suy luận AI200, được công bố vào tháng 10 năm 2025, nhắm đến mức sẵn có thương mại vào năm 2026. Qualcomm cũng đang phát triển một thiết kế ASIC sử dụng tính toán gần bộ nhớ, một kiến trúc làm giảm nút thắt di chuyển dữ liệu vốn hạn chế các bộ tăng tốc thông thường. Nền tảng viễn thông và di động của công ty mang lại cho họ chuyên môn sâu về thiết kế silicon bị ràng buộc năng lượng, điều này chuyển trực tiếp sang công việc hiệu quả trung tâm dữ liệu.
Sự hiện diện trong trung tâm dữ liệu vẫn ở giai đoạn đầu, và Qualcomm chưa công bố các đơn đặt hàng khách hàng lớn tương đương với thỏa thuận Vultr của AMD. Câu chuyện hiệu quả rất hấp dẫn. Câu chuyện triển khai vẫn đang được viết.
7. Apple
Apple đi theo một con đường khác với mọi công ty khác ở đây. Thay vì bán bộ tăng tốc, họ nhúng các công cụ nơ-ron trực tiếp vào chip dòng A và dòng M của mình, kiểm soát toàn bộ ngăn xếp từ thiết kế silicon đến các khung AI cấp hệ điều hành. Sự tích hợp dọc đó cho phép Apple triển khai các tính năng AI trên iPhone, iPad và Mac mà không phụ thuộc vào silicon bên thứ ba cho xử lý trên thiết bị.
Kết quả là kiểm soát đầu-cuối đối với hiệu năng và hiệu quả năng lượng trong phần cứng AI tiêu dùng. Silicon của Apple được giao hàng với khối lượng mà không nhà sản xuất chip trung tâm dữ liệu nào sánh kịp, khiến Apple trở thành nhà giao hàng khối lượng lớn nhất các bộ xử lý có khả năng AI tiêu dùng tại Hoa Kỳ. Mỗi chiếc iPhone được bán ra đều mang tính toán nơ-ron chuyên dụng.
Quy mô đó không chuyển thành cơ sở hạ tầng AI thương mại, điều này giới hạn thứ hạng của Apple. Công ty bán thiết bị, không bán bộ tăng tốc, và các doanh nghiệp xây dựng cụm huấn luyện không thể mua silicon của Apple theo rack. Tuy nhiên, đối với suy luận trên thiết bị ở quy mô tiêu dùng, vị thế của Apple là không gì sánh bằng.
8. Meta
Meta không sản xuất chip để bán, nhưng nó nằm trong số những nhà triển khai phần cứng AI lớn nhất trên trái đất về cam kết vốn. Siêu cụm AI đa gigawatt đầu tiên của công ty, có tên Prometheus, được lên kế hoạch ra mắt vào năm 2026. Meta đã cam kết đầu tư hàng trăm tỷ USD vào cơ sở hạ tầng AI, hướng đến GPU và mở rộng trung tâm dữ liệu gắn với việc sử dụng theo hợp đồng thay vì công suất đầu cơ.
Sự khác biệt đó rất quan trọng. Chi tiêu của Meta theo dõi các khối lượng công việc thực tế, điều này khiến công ty trở thành đồng phát triển hiệu quả của phần cứng AI thay vì một người mua thụ động. Ở quy mô đa gigawatt, các yêu cầu cơ sở hạ tầng của Meta ảnh hưởng đến cách các nhà cung cấp thiết kế hệ thống làm mát, mạng và mật độ rack.
Meta thiết kế và vận hành cơ sở hạ tầng của mình cho mục đích nội bộ, đó là lý do tại sao nó nằm dưới các nhà cung cấp thương mại bất chấp chi tiêu của mình. Các quyết định mua sắm của công ty định hình thị trường ngay cả khi không có sản phẩm để bán.
9. Groq
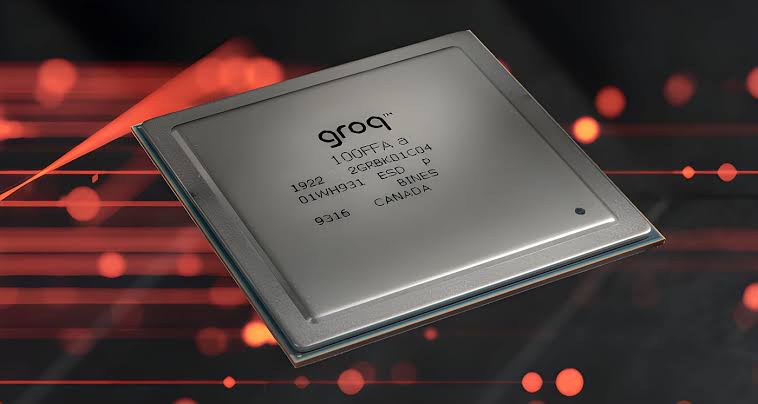
Groq là công ty tiên phong trong Đơn vị Xử lý Ngôn ngữ, một kiến trúc được xây dựng đặc biệt cho suy luận AI thời gian thực thay vì huấn luyện đa dụng. Người sáng lập Jonathan Ross là một trong những nhà thiết kế chính của Đơn vị Xử lý Tensor của Google, và chuyên môn đó thể hiện trong các lựa chọn thiết kế của LPU. Dịch vụ suy luận GroqCloud của công ty đang hoạt động và sẵn có cho khách hàng, khiến Groq trở thành một trong số ít các startup chip AI có sản phẩm thương mại đang được giao hàng.
Ban lãnh đạo đã thay đổi vào năm 2026, với Adam Winter đảm nhận vai trò CEO. Sự chuyển đổi diễn ra khi Groq nỗ lực chuyển đổi sự khác biệt về kiến trúc của mình thành thị phần chống lại silicon của hyperscaler và các dịch vụ suy luận của NVIDIA.
Quy mô của Groq vẫn còn thấp hơn nhiều so với các công ty được xếp hạng phía trên. Một kiến trúc thực sự mới lạ và một dịch vụ thương mại đang hoạt động mang lại cho công ty một vị trí trong danh sách này, nhưng cạnh tranh với hệ sinh thái phần mềm của NVIDIA đòi hỏi nhiều hơn là suy luận nhanh hơn trên các khối lượng công việc cụ thể.
10. Tenstorrent
Tenstorrent cung cấp giải pháp thay thế kiến trúc mở đáng tin cậy nhất trong phần cứng AI của Mỹ. Công ty xây dựng trên kiến trúc tập lệnh RISC-V, tương phản với các thiết kế độc quyền của NVIDIA, AMD và các hyperscaler. Cách tiếp cận cấp phép mở của họ nhằm hạ thấp rào cản cho những khách hàng muốn có bộ tăng tốc AI có thể tùy chỉnh thay vì các hệ sinh thái bị khóa.
CEO Jim Keller lãnh đạo công ty, và danh tiếng của ông với tư cách là một trong những nhà thiết kế chip được ca ngợi nhất trong ngành mang lại cho Tenstorrent sự tín nhiệm mà hầu hết các startup giai đoạn đầu thiếu. Lý lịch của ông trải dài các kiến trúc bộ xử lý lớn tại nhiều công ty hàng đầu, và thành tích đó thu hút cả nhân tài lẫn sự quan tâm của khách hàng.
Tenstorrent vẫn là một đối thủ ở giai đoạn sớm hơn, không có khối lượng sản xuất như các công ty phía trên. Trọng tâm mã nguồn mở và nền tảng RISC-V định vị công ty tốt nếu khách hàng phản đối sự ràng buộc độc quyền, một động lực đáng theo dõi đến năm 2027.
10 nhà sản xuất phần cứng AI tốt nhất tại Mỹ năm 2026 chia thành ba nhóm riêng biệt. NVIDIA và AMD bán bộ tăng tốc thương mại vào thị trường mở, và các mốc thời gian sản xuất của họ đặt nhịp độ cho mọi người khác. Intel, Google, Amazon, Qualcomm và Apple thiết kế silicon chủ yếu cho nền tảng hoặc kênh của riêng họ, đánh đổi phạm vi tiếp cận thị trường để lấy sự tích hợp phần cứng-phần mềm chặt chẽ hơn. Groq và Tenstorrent đại diện cho những đối thủ về kiến trúc, quy mô nhỏ hơn nhưng mang đến những cách tiếp cận thực sự khác biệt đối với tính toán AI.
Related Posts
0 Comments
Join the discussion and share your thoughts
No Comments Yet
Be the first to share your thoughts on this article!