Os 10 Melhores Fabricantes de Hardware de IA nos EUA em 2026

Table of Contents
A corrida para construir a camada física da inteligência artificial tornou-se o concurso mais decisivo da manufatura americana, e nosso ranking dos 10 melhores fabricantes de hardware de IA nos EUA em 2026 reflete a rapidez com que o equilíbrio de poder mudou. A NVIDIA sozinha ultrapassou a marca de US$ 1 trilhão em valor de mercado no início de 2023, e a geração Blackwell que se seguiu agora é 2,5 vezes mais rápida e 25 vezes mais eficiente em energia do que suas antecessoras. Esses números explicam por que o capital continua fluindo para fábricas americanas, sistemas de escala de rack e programas de silício personalizado.
Para montar esta lista, ponderamos vários fatores em vez de nos basearmos apenas na receita. Analisamos o status de produção, já que um produto em envio tem mais peso do que um slide de roteiro. Examinamos pedidos de clientes divulgados, resultados de benchmarks de testes independentes e a profundidade da pilha de software de cada empresa. A participação de mercado em computação de aceleradores de IA importou, mas também a diferenciação arquitetural e se um fabricante vende hardware no mercado aberto ou o consome internamente. Empresas que projetam chips para seus próprios data centers ficam abaixo de fornecedores comerciais com a mesma capacidade técnica, porque seu hardware nunca chega a compradores terceiros. Também consideramos os prazos de envio de 2026, mudanças na liderança executiva e o volume de implantações verificáveis anunciadas ao longo do ano. O resultado é um ranking que recompensa empresas que transformam silício em produto enviado, não apenas em comunicados de imprensa.
Os 10 Melhores Fabricantes de Hardware de IA nos EUA em 2026:
1. NVIDIA
Fundada em 1993 e sediada em Santa Clara, Califórnia, a NVIDIA continua sendo o fornecedor de hardware padrão para quase todas as execuções de treinamento de grandes modelos de linguagem e cargas de trabalho de inferência do setor. A arquitetura Hopper da empresa, liderada pela H100, e sua linha Blackwell, incluindo a B200 e a GB200, formam a camada de computação padrão em laboratórios de pesquisa, provedores de nuvem e implantações empresariais.
O fosso de software é o que separa a NVIDIA de todos os concorrentes desta lista. O CUDA, a plataforma de computação paralela da empresa, sustenta quase todo o desenvolvimento de IA, e é reforçado pelas bibliotecas CUDA-X, pelos microsserviços NIM e pelo catálogo NGC de modelos e contêineres pré-treinados. Os concorrentes podem igualar contagens de transistores. Replicar mais de uma década de ferramentas para desenvolvedores é um problema completamente diferente.
O roteiro não desacelerou. A B300, também chamada Blackwell Ultra, foi enviada no segundo semestre de 2025, e o superchip Vera Rubin NVL72 entrou em acesso antecipado de clientes em setembro de 2026. O Vera Rubin combina uma CPU Vera personalizada com a GPU Rubin e tem como alvo uma janela de lançamento no final de 2026. A NVIDIA detém a participação dominante em computação de aceleradores de IA, e nenhuma outra empresa desta lista chega perto de sua combinação de desempenho de hardware e aprisionamento tecnológico de software.
2. AMD
A Série Instinct MI400 da AMD chegou ao Advancing AI 2026, realizado de 22 a 23 de julho, e as especificações são agressivas. A MI455X, construída sobre CDNA 5, carrega 320 bilhões de transistores, 432 GB de memória HBM4, 23,3 TB/s de largura de banda de memória de pico e 40,3 PFLOPS de computação OCP MXFP4. O chip é fabricado com tecnologia de processo FinFET de 2nm/3nm da TSMC, e a MI355X sobre CDNA 4 já está sendo enviada aos clientes.
A tração comercial é o que eleva a AMD acima de todos os outros concorrentes da NVIDIA. Em setembro de 2026, a Hewlett Packard Enterprise anunciou um pedido de US$ 1,2 bilhão da Vultr para racks Helios, cada um carregando 72 GPUs MI455X, destinados a data centers nos EUA. Esse está entre as maiores implantações divulgadas de aceleradores de IA da AMD até hoje. O sistema de escala de rack Helios da AMD entrou em produção total em julho de 2026, com envios iniciais previstos para o final do terceiro trimestre de 2026.
A AMD é o único fornecedor comercial com uma linha de GPUs em produção e em escala que acompanha o roteiro de data center da NVIDIA geração após geração. A empresa ainda está atrás em maturidade de software, mas um pedido de cliente de um bilhão de dólares responde à pergunta sobre se os hiperescaladores comprarão.
3. Intel
A posição da Intel se apoia na maior base instalada legada de data centers x86 do mundo e em um roteiro de aceleradores de IA que ainda está alcançando o ritmo. A empresa descontinuou seus processadores de rede neural Nervana e migrou para a Habana Labs, adquirida por US$ 2 bilhões, para ancorar sua estratégia de IA. Essa decisão redefiniu o cronograma da Intel e a deixou correndo atrás em silício de treinamento.
A GPU de data center Crescent Island, anunciada em outubro de 2025 e construída sobre a arquitetura Xe3P, é posicionada como um acelerador focado em inferência. A amostragem para clientes está prevista para o segundo semestre de 2026, e a Intel não divulgou capacidades de treinamento para a peça. A empresa também aponta para uma relação simbiótica entre avanços em computação quântica e inovações em processamento clássico, embora esse trabalho esteja mais distante da receita.
O que mantém a Intel na terceira posição é a distribuição. Nenhuma outra empresa desta lista consegue colocar silício adjacente à IA em tantos racks de servidores empresariais existentes. Se a Crescent Island tiver bom desempenho em cargas de trabalho de inferência, a Intel tem um canal pronto para absorvê-la. O hardware só precisa chegar.
4. Google
As Tensor Processing Units do Google representam o silício de IA projetado por hiperescalador mais maduro em produção. A geração Ironwood, também designada TPU7x, alcançou disponibilidade geral em março de 2026. Esses ASICs personalizados suportam tanto treinamento quanto inferência em todo o ciclo de vida da IA, incluindo as cargas de trabalho de raciocínio em múltiplas etapas que os sistemas de IA agêntica exigem.
Fundado em 1998 e sediado na Califórnia sob o comando do CEO Sundar Pichai, o Google co-projeta suas TPUs com frameworks de software abertos, dando à empresa controle total sobre sua pilha tecnológica, do layout do chip ao modelo implantado. Essa integração vertical produz ganhos de eficiência que os fornecedores de silício comercial têm dificuldade de igualar, porque o Google ajusta hardware e software juntos para suas próprias cargas de trabalho.
A limitação é a distribuição. As TPUs são consumidas principalmente por meio do Google Cloud, em vez de serem vendidas como hardware autônomo, o que limita a posição da empresa em relação aos fornecedores comerciais. Para clientes que já estão dentro do Google Cloud, porém, o Ironwood oferece uma alternativa crível à dependência da NVIDIA.
5. Amazon (AWS)
A AWS opera o portfólio de silício personalizado verticalmente integrado mais completo entre os provedores de nuvem, abrangendo treinamento, inferência e computação de uso geral. O Trn3 UltraServer, lançado em dezembro de 2025, carrega 144 chips Trainium3 e tem desempenho mais de quatro vezes melhor que os UltraServers Trainium2. O próprio Trainium3 é 40% mais eficiente em energia do que as gerações anteriores, um número que importa enormemente dadas as restrições de energia dos data centers.
O processador Graviton4 cobre o lado de uso geral. Este chip baseado em ARM de 96 núcleos alimenta instâncias EC2 R8g para bancos de dados, servidores web e cargas de trabalho de computação de alto desempenho, entregando até 30% mais desempenho com três vezes mais vCPUs e memória que o Graviton3. O Trainium3 alcançou disponibilidade geral em dezembro de 2025 na arquitetura ASIC NeuronCore.
A AWS detém a maior participação de mercado em nuvem, o que significa que seus chips personalizados são implantados em volumes que a maioria dos fabricantes de chips independentes não consegue alcançar. Esse volume interno financia o desenvolvimento contínuo, e os ganhos de densidade no Trn3 UltraServer mostram que a estratégia está produzindo resultados.
6. Qualcomm
A Qualcomm entrou no mercado de data centers de IA mais tarde que seus rivais, mas seus benchmarks de eficiência exigem atenção. O chip Cloud AI 100 alcançou 227 consultas de servidor por watt contra 108 da NVIDIA H100 em testes publicados, e 3,8 consultas por watt contra 2,4 da H100 em cargas de trabalho de detecção de objetos. Para implantações de inferência em que os orçamentos de energia são limitantes, essas proporções têm peso real.
O acelerador de inferência AI200, anunciado em outubro de 2025, tem como alvo a disponibilidade comercial em 2026. A Qualcomm também está desenvolvendo um design ASIC usando computação próxima à memória, uma arquitetura que reduz o gargalo de movimentação de dados que limita os aceleradores convencionais. O histórico da empresa em telecomunicações e dispositivos móveis lhe confere profunda expertise em design de silício com restrições de energia, o que se traduz diretamente no trabalho de eficiência de data centers.
A presença em data centers ainda é incipiente, e a Qualcomm não divulgou grandes pedidos de clientes comparáveis ao acordo da AMD com a Vultr. A história da eficiência é convincente. A história da implantação ainda está sendo escrita.
7. Apple
A Apple segue um caminho diferente de todas as outras empresas aqui. Em vez de vender aceleradores, ela incorpora mecanismos neurais diretamente em seus chips da série A e da série M, controlando toda a pilha, do design do silício aos frameworks de IA em nível de sistema operacional. Essa integração vertical permite que a Apple implante recursos de IA em iPhone, iPad e Mac sem depender de silício de terceiros para processamento no dispositivo.
O resultado é controle ponta a ponta sobre desempenho e eficiência energética em hardware de IA para consumidores. O silício da Apple é enviado em volumes que nenhum fabricante de chips de data center iguala, tornando a Apple a maior remetente em volume de processadores com capacidade de IA para consumidores nos Estados Unidos. Cada iPhone vendido carrega computação neural dedicada.
Essa escala não se traduz em infraestrutura de IA comercial, o que limita a posição da Apple. A empresa vende dispositivos, não aceleradores, e empresas que constroem clusters de treinamento não podem comprar silício da Apple por rack. Para inferência no dispositivo em escala de consumidor, porém, a posição da Apple é incomparável.
8. Meta
A Meta não fabrica chips para venda, mas está entre os maiores implantadores de hardware de IA do mundo em termos de compromisso de capital. O primeiro supercluster de IA multi-gigawatt da empresa, chamado Prometheus, está planejado para lançamento em 2026. A Meta se comprometeu a investir centenas de bilhões de dólares em infraestrutura de IA, direcionados a GPUs e expansão de data centers vinculados ao uso contratado, em vez de capacidade especulativa.
Essa distinção importa. Os gastos da Meta acompanham cargas de trabalho reais, o que torna a empresa uma co-desenvolvedora efetiva de hardware de IA, em vez de uma compradora passiva. Em escala multi-gigawatt, os requisitos de infraestrutura da Meta influenciam como os fornecedores projetam sistemas de resfriamento, redes e densidade de racks.
A Meta projeta e opera sua infraestrutura para uso interno, e é por isso que ela fica abaixo dos fornecedores comerciais, apesar de seus gastos. As decisões de compra da empresa moldam o mercado mesmo sem um produto à venda.
9. Groq
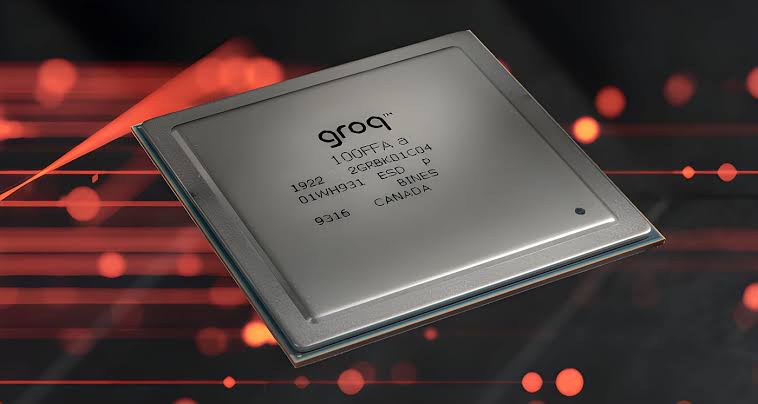
A Groq foi pioneira na Language Processing Unit, uma arquitetura construída especificamente para inferência de IA em tempo real, em vez de treinamento de uso geral. O fundador Jonathan Ross foi um dos principais designers da Tensor Processing Unit do Google, e essa expertise aparece nas escolhas de design da LPU. O serviço de inferência GroqCloud da empresa está ativo e disponível para clientes, tornando a Groq uma das poucas startups de chips de IA com um produto comercial em envio.
A liderança mudou em 2026, com Adam Winter assumindo o papel de CEO. A transição ocorre enquanto a Groq trabalha para converter sua diferenciação arquitetural em participação de mercado contra o silício dos hiperescaladores e as ofertas de inferência da NVIDIA.
A escala da Groq permanece muito abaixo das empresas classificadas acima dela. Uma arquitetura genuinamente inovadora e um serviço comercial ativo garantem à empresa um lugar nesta lista, mas competir com o ecossistema de software da NVIDIA exige mais do que inferência mais rápida em cargas de trabalho específicas.
10. Tenstorrent
A Tenstorrent oferece a alternativa de arquitetura aberta mais crível no hardware de IA americano. A empresa constrói sobre a arquitetura de conjunto de instruções RISC-V, contrastando com os designs proprietários da NVIDIA, AMD e dos hiperescaladores. Sua abordagem de licenciamento aberto visa reduzir as barreiras para clientes que desejam aceleradores de IA personalizáveis em vez de ecossistemas fechados.
O CEO Jim Keller lidera a empresa, e sua reputação como um dos designers de chips mais celebrados do setor confere à Tenstorrent uma credibilidade que a maioria das startups em estágio inicial não tem. Seu currículo abrange importantes arquiteturas de processadores em várias empresas líderes, e esse histórico atrai tanto talentos quanto interesse de clientes.
A Tenstorrent continua sendo uma player em estágio mais inicial, sem o volume de produção das empresas acima dela. O foco em código aberto e a base RISC-V posicionam bem a empresa se os clientes pressionarem contra o aprisionamento proprietário, uma dinâmica que vale a pena acompanhar até 2027.
Os 10 melhores fabricantes de hardware de IA nos EUA em 2026 se dividem em três grupos distintos. NVIDIA e AMD vendem aceleradores comerciais em um mercado aberto, e seus cronogramas de produção ditam o ritmo para todos os outros. Intel, Google, Amazon, Qualcomm e Apple projetam silício principalmente para suas próprias plataformas ou canais, trocando alcance de mercado por uma integração hardware-software mais estreita. Groq e Tenstorrent representam os desafiantes arquiteturais, menores em escala, mas oferecendo abordagens genuinamente diferentes para a computação de IA.
Related Posts
0 Comments
Join the discussion and share your thoughts
No Comments Yet
Be the first to share your thoughts on this article!