2026年アメリカのAIハードウェアメーカーTOP10

Table of Contents
人工知能の物理層を構築する競争は、アメリカの製造業において最も重要な競争となっており、2026年のアメリカにおけるAIハードウェアメーカー・トップ10ランキングは、勢力図がいかに急速に変化したかを反映しています。NVIDIAだけでも2023年初頭に時価総額1兆ドルを突破し、その後のBlackwell世代は前世代と比べて2.5倍高速で、25倍のエネルギー効率を実現しています。これらの数字は、なぜ資本がアメリカの工場、ラックスケールシステム、カスタムシリコンプログラムへと流れ続けるのかを説明しています。
このリストを作成するにあたり、私たちは売上高だけに頼るのではなく、いくつかの要素を検討しました。出荷済みの製品はロードマップのスライドよりも重視されるため、生産状況を確認しました。開示された顧客注文、独立したテストによるベンチマーク結果、各社のソフトウェアスタックの深さを調査しました。AIアクセラレータ計算における市場シェアも重要でしたが、アーキテクチャの差別化や、メーカーがハードウェアをオープン市場で販売しているのか、それとも社内で消費しているのかも同様に重要でした。自社データセンター向けにチップを設計する企業は、同じ技術力を持つマーチャントベンダーよりも低くランク付けされています。なぜなら、そのハードウェアは第三者バイヤーには届かないからです。また、2026年の出荷スケジュール、経営陣の交代、年間を通じて発表された検証可能な導入件数も考慮しました。その結果、プレスリリースだけでなく、シリコンを出荷製品に変えている企業を評価するランキングとなっています。
2026年 アメリカのAIハードウェアメーカー・トップ10:
1. NVIDIA
1993年に設立され、カリフォルニア州サンタクララに本社を置くNVIDIAは、業界におけるほぼすべての大規模言語モデルのトレーニング実行と推論ワークロードにとって、依然としてデフォルトのハードウェアサプライヤーです。H100を筆頭とする同社のHopperアーキテクチャと、B200やGB200を含むBlackwellラインは、研究機関、クラウドプロバイダー、企業導入環境全体にわたる標準的なコンピュート層を形成しています。
NVIDIAをこのリストのすべての挑戦者から際立たせているのは、ソフトウェアの堀です。同社の並列コンピューティングプラットフォームであるCUDAは、ほぼすべてのAI開発を支えており、CUDA-Xライブラリ、NIMマイクロサービス、事前学習済みモデルとコンテナのカタログであるNGCによって強化されています。競合他社はトランジスタ数を匹敵させることができます。しかし、10年以上にわたる開発者ツールを再現することは、まったく別の問題です。
ロードマップは鈍化していません。Blackwell Ultraとも呼ばれるB300は2025年後半に出荷され、Vera Rubin NVL72スーパーチップは2026年9月に初期顧客アクセスを開始しました。Vera RubinはカスタムVera CPUとRubin GPUを組み合わせ、2026年後半のリリース時期を目標としています。NVIDIAはAIアクセラレータ計算の支配的シェアを保持しており、このリストの他のどの企業も、そのハードウェア性能とソフトウェアのロックインの組み合わせに近づくことはできません。
2. AMD
AMDのInstinct MI400シリーズは、2026年7月22日~23日に開催されたAdvancing AI 2026で登場し、その仕様は野心的です。CDNA 5をベースに構築されたMI455Xは、3200億トランジスタ、432 GBのHBM4メモリ、23.3 TB/sのピークメモリ帯域幅、40.3 PFLOPSのOCP MXFP4コンピュートを備えています。このチップはTSMCの2nm/3nm FinFETプロセス技術で製造され、CDNA 4をベースとするMI355Xはすでに顧客へ出荷されています。
AMDを他のすべてのNVIDIA挑戦者より上位に押し上げているのは、商業的な traction です。2026年9月、Hewlett Packard Enterpriseは、VultrからHeliosラック12億ドル相当の注文を受けたと発表しました。各ラックには72基のMI455X GPUが搭載され、米国のデータセンター向けです。これはAMDのAIアクセラレータのこれまでに開示された導入事例の中でも最大級のものです。AMDのHeliosラックスケールシステムは2026年7月に本格生産に入り、初回出荷は2026年第3四半期末を目標としています。
AMDは、NVIDIAのデータセンターロードマップを世代ごとに追従する、出荷済みの生産規模GPUラインを持つ唯一のマーチャントベンダーです。同社は依然としてソフトウェアの成熟度で後れを取っていますが、10億ドル規模の顧客注文は、ハイパースケーラーが購入するかどうかという問いに答えを出しています。
3. Intel
Intelの立場は、世界最大のレガシーx86データセンター基盤と、まだ追いつきつつあるAIアクセラレータのロードマップに支えられています。同社はNervanaニューラルネットワークプロセッサを廃止し、20億ドルで買収したHabana Labsに軸足を移してAI戦略の柱としました。この決定はIntelのタイムラインをリセットし、トレーニング用シリコンでのキャッチアップを余儀なくさせました。
2025年10月に発表され、Xe3Pアーキテクチャをベースに構築されたCrescent IslandデータセンターGPUは、推論に焦点を当てたアクセラレータとして位置付けられています。顧客サンプリングは2026年後半を目標としており、Intelはこの製品のトレーニング機能を開示していません。同社はまた、量子コンピューティングの進歩と古典的処理の革新との共生関係を指摘していますが、その取り組みは収益からはまだ遠いところにあります。
Intelを3位に留めているのは流通網です。このリストの他のどの企業も、AI関連シリコンをこれほど多くの既存の企業サーバーラックに投入することはできません。Crescent Islandが推論ワークロードで性能を発揮すれば、Intelにはそれを吸収するチャネルが用意されています。あとはハードウェアが届くだけです。
4. Google
GoogleのTensor Processing Unitは、量産中のハイパースケーラー設計AIシリコンの中で最も成熟しています。Ironwood世代はTPU7xとも呼ばれ、2026年3月に一般提供開始となりました。これらのカスタムASICは、エージェント型AIシステムが要求する多段階推論ワークロードを含む、AIライフサイクル全体にわたるトレーニングと推論の両方をサポートします。
1998年に設立され、CEOスンダー・ピチャイの下でカリフォルニアに本社を置くGoogleは、TPUをオープンなソフトウェアフレームワークと共同設計しており、チップレイアウトから展開モデルまで技術スタックを完全に制御しています。この垂直統合により、マーチャントシリコンベンダーが匹敵するのに苦労する効率向上が生まれます。なぜなら、Googleは自社のワークロードに対してハードウェアとソフトウェアを一緒に調整するからです。
制約は流通です。TPUは主にGoogle Cloudを通じて消費され、スタンドアロンのハードウェアとして販売されることはないため、マーチャントベンダーと比較して同社の順位は制限されています。しかし、すでにGoogle Cloud内にいる顧客にとって、IronwoodはNVIDIA依存に対する信頼できる代替手段を提供します。
5. Amazon (AWS)
AWSは、クラウドプロバイダーの中で最も完全な垂直統合カスタムシリコンのポートフォリオを運用しており、トレーニング、推論、汎用コンピュートにまたがっています。2025年12月にリリースされたTrn3 UltraServerは、144基のTrainium3チップを搭載し、Trainium2 UltraServerの4倍以上の性能を発揮します。Trainium3自体は前世代より40%エネルギー効率が高く、データセンターの電力制約を考慮するとこの数字は非常に重要です。
Graviton4プロセッサは汎用側をカバーします。この96コアのARMベースチップは、データベース、Webサーバー、高性能コンピューティングワークロード向けのEC2 R8gインスタンスを支え、Graviton3と比べて最大30%優れた性能と3倍のvCPUおよびメモリを提供します。Trainium3は2025年12月にNeuronCore ASICアーキテクチャ上で一般提供開始となりました。
AWSは最大のクラウド市場シェアを保持しており、そのカスタムチップはほとんどのスタンドアロンチップメーカーが近づけない量で展開されます。その内部量が継続的な開発を資金援助し、Trn3 UltraServerの密度向上は戦略が成果を上げていることを示しています。
6. Qualcomm
Qualcommは競合他社より遅れてAIデータセンター市場に参入しましたが、その効率ベンチマークは注目に値します。Cloud AI 100チップは公開テストでNVIDIA H100の108に対して227サーバークエリ/ワットを達成し、物体検出ワークロードではH100の2.4に対して3.8クエリ/ワットを記録しました。電力予算が制約となる推論導入において、これらの比率は実際の重みを持ちます。
2025年10月に発表されたAI200推論アクセラレータは、2026年の商用提供を目標としています。Qualcommはまた、従来のアクセラレータを制限するデータ移動のボトルネックを軽減するアーキテクチャである近メモリコンピューティングを用いたASIC設計も開発しています。同社の通信およびモバイルのバックグラウンドは、電力制約のあるシリコン設計における深い専門知識を与え、それがデータセンターの効率化の取り組みに直接つながっています。
データセンターでの存在感はまだ初期段階であり、QualcommはAMDのVultr契約に匹敵する大口顧客注文を開示していません。効率のストーリーは説得力があります。導入のストーリーはまだ書かれつつあります。
7. Apple
Appleはここに挙げた他のどの企業とも異なる道を歩んでいます。アクセラレータを販売するのではなく、ニューラルエンジンをAシリーズおよびMシリーズチップに直接組み込み、シリコン設計からOSレベルのAIフレームワークまでフルスタックを制御しています。この垂直統合により、Appleはオンデバイス処理のためにサードパーティのシリコンに依存することなく、iPhone、iPad、Mac全体にAI機能を展開できます。
その結果、コンシューマー向けAIハードウェアにおける性能と電力効率のエンドツーエンド制御が実現します。Appleシリコンは、どのデータセンターチップメーカーも匹敵しない量で出荷されており、Appleは米国におけるAI対応コンシューマープロセッサの最大量出荷企業となっています。販売されるすべてのiPhoneが専用のニューラルコンピュートを搭載しています。
その規模はマーチャントAIインフラにはつながらず、Appleの順位を制限しています。同社はアクセラレータではなくデバイスを販売しており、トレーニングクラスタを構築する企業はAppleシリコンをラック単位で購入することはできません。しかし、コンシューマー規模でのオンデバイス推論においては、Appleの地位は比類がありません。
8. Meta
Metaは販売用のチップを製造していませんが、資本コミットメントにおいて世界最大級のAIハードウェア導入企業です。同社初のマルチギガワットAIスーパークラスタはPrometheusと名付けられ、2026年の立ち上げが計画されています。MetaはAIインフラに数千億ドルを投資することを約束しており、投機的な容量ではなく契約使用量に紐づいたGPUとデータセンター拡張に向けられています。
この区別は重要です。Metaの支出は実際のワークロードを追跡しており、同社を受動的な買い手ではなく、AIハードウェアの効果的な共同開発者にしています。マルチギガワット規模では、Metaのインフラ要件がベンダーの冷却システム、ネットワーキング、ラック密度の設計方法に影響を与えます。
Metaは自社インフラを内部使用向けに設計・運用しているため、支出にもかかわらずマーチャントベンダーより下位に位置しています。同社の調達決定は、販売製品がなくても市場を形成しています。
9. Groq
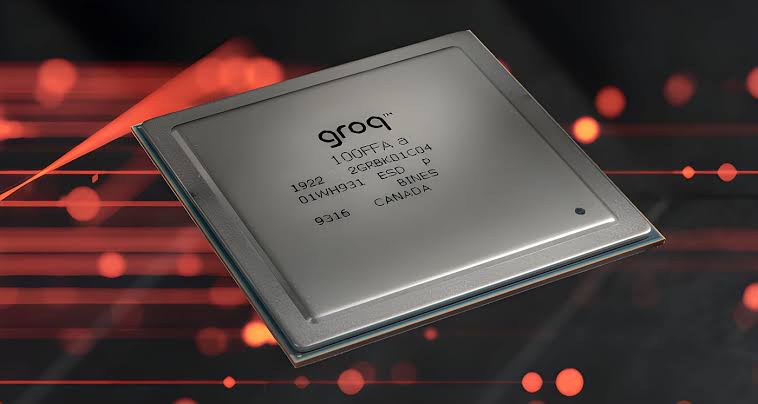
Groqは、汎用トレーニングではなくリアルタイムAI推論のために特別に構築されたアーキテクチャであるLanguage Processing Unitを開拓しました。創業者のJonathan RossはGoogleのTensor Processing Unitの主任設計者の一人であり、その専門知識はLPUの設計選択に表れています。同社のGroqCloud推論サービスは稼働中で顧客が利用可能であり、Groqを出荷済み商用製品を持つ数少ないAIチップスタートアップの一つにしています。
2026年に経営陣が交代し、Adam WinterがCEOの役割を引き継ぎました。この移行は、Groqがアーキテクチャの差別化をハイパースケーラーのシリコンやNVIDIAの推論製品に対する市場シェアに変換しようと取り組む中で行われました。
Groqの規模は、上位にランクされた企業よりはるかに小さいままです。真に新しいアーキテクチャと稼働中の商用サービスが同社をこのリストに載せていますが、NVIDIAのソフトウェアエコシステムと競争するには、特定のワークロードでの高速推論以上のものが必要です。
10. Tenstorrent
Tenstorrentは、アメリカのAIハードウェアにおいて最も信頼できるオープンアーキテクチャの代替案を提供しています。同社はRISC-V命令セットアーキテクチャをベースに構築しており、NVIDIA、AMD、ハイパースケーラーの独自設計と対照的です。そのオープンライセンスのアプローチは、ロックインされたエコシステムではなくカスタマイズ可能なAIアクセラレータを求める顧客の参入障壁を下げることを目指しています。
CEOのJim Kellerが同社を率いており、業界で最も称賛されるチップ設計者の一人としての彼の評判は、ほとんどの初期段階スタートアップにはない信頼性をTenstorrentに与えています。彼の経歴は複数の大手企業での主要プロセッサアーキテクチャに及び、その実績が人材と顧客の関心の両方を引き付けています。
Tenstorrentは上位企業の生産量を持たない初期段階のプレイヤーであり続けています。オープンソースへの注力とRISC-V基盤は、顧客が独自のロックインに反発する場合に同社を有利な立場に置きます。このダイナミクスは2027年まで注目に値します。
2026年のアメリカのAIハードウェアメーカー・トップ10は、3つの明確なグループに分かれます。NVIDIAとAMDはオープン市場にマーチャントアクセラレータを販売し、その生産スケジュールが他のすべてのペースを設定します。Intel、Google、Amazon、Qualcomm、Appleは主に自社プラットフォームやチャネル向けにシリコンを設計し、市場リーチと引き換えに緊密なハードウェア・ソフトウェア統合を得ています。GroqとTenstorrentはアーキテクチャの挑戦者であり、規模は小さいものの、AIコンピュートへの真に異なるアプローチを提供しています。
Related Posts
0 Comments
Join the discussion and share your thoughts
No Comments Yet
Be the first to share your thoughts on this article!