I 10 migliori produttori di hardware AI negli USA nel 2026

Table of Contents
La corsa per costruire il livello fisico dell'intelligenza artificiale è diventata la competizione più importante nel manifatturiero americano, e la nostra classifica dei 10 migliori produttori di hardware per l'IA negli USA nel 2026 riflette quanto rapidamente sia cambiato l'equilibrio di potere. Solo NVIDIA ha superato una valutazione di mercato di 1 trilione di dollari all'inizio del 2023, e la generazione Blackwell che ne è seguita ora funziona 2,5 volte più velocemente e 25 volte più efficiente dal punto di vista energetico rispetto alle generazioni precedenti. Questi numeri spiegano perché il capitale continui a fluire verso le fabbriche americane, i sistemi rack-scale e i programmi di silicio personalizzato.
Per costruire questa lista, abbiamo valutato diversi fattori anziché basarci solo sui ricavi. Abbiamo considerato lo stato di produzione, poiché un prodotto già in spedizione ha più peso di una slide di roadmap. Abbiamo esaminato gli ordini dei clienti divulgati, i risultati dei benchmark di test indipendenti e la profondità dello stack software di ciascuna azienda. La quota di mercato nel calcolo degli acceleratori per l'IA è stata importante, ma lo sono state anche la differenziazione architetturale e la questione se un produttore venda hardware sul mercato aperto o lo consumi internamente. Le aziende che progettano chip per i propri data center si classificano più in basso rispetto ai fornitori commerciali con la stessa capacità tecnica, perché il loro hardware non raggiunge mai acquirenti terzi. Abbiamo anche considerato le tempistiche di spedizione del 2026, i cambiamenti nella leadership dirigenziale e il volume di implementazioni verificabili annunciate durante l'anno. Il risultato è una classifica che premia le aziende che trasformano il silicio in prodotto spedito, non solo in comunicati stampa.
I 10 migliori produttori di hardware per l'IA negli USA nel 2026:
1. NVIDIA
Fondata nel 1993 e con sede a Santa Clara, California, NVIDIA rimane il fornitore hardware predefinito per quasi ogni addestramento di modelli linguistici di grandi dimensioni e carico di lavoro di inferenza nel settore. L'architettura Hopper dell'azienda, guidata dalla H100, e la sua linea Blackwell, inclusi B200 e GB200, costituiscono il livello di calcolo standard in laboratori di ricerca, fornitori di cloud e implementazioni aziendali.
Il fossato software è ciò che separa NVIDIA da ogni sfidante in questa lista. CUDA, la piattaforma di calcolo parallelo dell'azienda, è alla base di quasi tutto lo sviluppo dell'IA, ed è rafforzata dalle librerie CUDA-X, dai microservizi NIM e dal catalogo NGC di modelli e container pre-addestrati. I concorrenti possono eguagliare il numero di transistor. Replicare più di un decennio di strumenti per sviluppatori è un problema completamente diverso.
La roadmap non ha rallentato. La B300, chiamata anche Blackwell Ultra, è stata spedita nella seconda metà del 2025, e il superchip Vera Rubin NVL72 è entrato in accesso anticipato per i clienti a settembre 2026. Vera Rubin abbina una CPU Vera personalizzata alla GPU Rubin e punta a una finestra di rilascio per la fine del 2026. NVIDIA detiene la quota dominante del calcolo degli acceleratori per l'IA, e nessun'altra azienda in questa lista si avvicina alla sua combinazione di prestazioni hardware e lock-in software.
2. AMD
La serie Instinct MI400 di AMD è arrivata all'Advancing AI 2026, tenutosi dal 22 al 23 luglio, e le specifiche sono aggressive. La MI455X, basata su CDNA 5, porta 320 miliardi di transistor, 432 GB di memoria HBM4, 23,3 TB/s di larghezza di banda di memoria di picco e 40,3 PFLOPS di calcolo OCP MXFP4. Il chip è prodotto con tecnologia di processo TSMC 2nm/3nm FinFET, e la MI355X su CDNA 4 è già in spedizione ai clienti.
La trazione commerciale è ciò che eleva AMD al di sopra di ogni altro sfidante di NVIDIA. A settembre 2026, Hewlett Packard Enterprise ha annunciato un ordine da 1,2 miliardi di dollari da Vultr per rack Helios, ciascuno con 72 GPU MI455X, destinati ai data center statunitensi. Questo si colloca tra le più grandi implementazioni divulgate di acceleratori per l'IA AMD fino ad oggi. Il sistema rack-scale Helios di AMD è entrato in produzione completa a luglio 2026, con spedizioni iniziali previste per la fine del terzo trimestre 2026.
AMD è l'unico fornitore commerciale con una linea di GPU in spedizione e su scala produttiva che segue la roadmap dei data center di NVIDIA generazione per generazione. L'azienda è ancora in ritardo nella maturità del software, ma un ordine cliente da un miliardo di dollari risponde alla domanda se gli hyperscaler acquisteranno.
3. Intel
La posizione di Intel si basa sulla più ampia impronta legacy x86 nei data center al mondo e su una roadmap di acceleratori per l'IA che è ancora in fase di recupero. L'azienda ha interrotto i suoi processori di rete neurale Nervana e si è orientata verso Habana Labs, acquisita per 2 miliardi di dollari, per ancorare la sua strategia IA. Quella decisione ha azzerato le tempistiche di Intel e l'ha lasciata a rincorrere nel silicio per l'addestramento.
La GPU per data center Crescent Island, annunciata a ottobre 2025 e basata sull'architettura Xe3P, è posizionata come acceleratore focalizzato sull'inferenza. Il campionamento per i clienti è previsto per la seconda metà del 2026, e Intel non ha divulgato capacità di addestramento per il componente. L'azienda sottolinea anche una relazione simbiotica tra i progressi del calcolo quantistico e le innovazioni nel calcolo classico, sebbene quel lavoro sia più lontano dai ricavi.
Ciò che mantiene Intel al terzo posto è la distribuzione. Nessun'altra azienda in questa lista può collocare silicio adiacente all'IA in così tanti rack server aziendali esistenti. Se Crescent Island si comporta bene nei carichi di lavoro di inferenza, Intel ha un canale pronto ad assorbirlo. L'hardware deve solo arrivare.
4. Google
Le Tensor Processing Unit di Google rappresentano il silicio per l'IA progettato da hyperscaler più maturo in produzione. La generazione Ironwood, designata anche TPU7x, ha raggiunto la disponibilità generale a marzo 2026. Questi ASIC personalizzati supportano sia l'addestramento che l'inferenza lungo l'intero ciclo di vita dell'IA, inclusi i carichi di lavoro di ragionamento multi-fase richiesti dai sistemi di IA agentica.
Fondata nel 1998 e con sede in California sotto il CEO Sundar Pichai, Google co-progetta le sue TPU con framework software aperti, dando all'azienda il pieno controllo del proprio stack tecnologico dal layout del chip al modello implementato. Quell'integrazione verticale produce guadagni di efficienza che i fornitori di silicio commerciale faticano a eguagliare, perché Google ottimizza hardware e software insieme rispetto ai propri carichi di lavoro.
Il limite è la distribuzione. Le TPU vengono consumate principalmente tramite Google Cloud anziché vendute come hardware autonomo, il che limita il posizionamento dell'azienda rispetto ai fornitori commerciali. Per i clienti già all'interno di Google Cloud, tuttavia, Ironwood offre un'alternativa credibile alla dipendenza da NVIDIA.
5. Amazon (AWS)
AWS gestisce il portafoglio di silicio personalizzato verticalmente integrato più completo tra i fornitori di cloud, spaziando da addestramento, inferenza e calcolo general-purpose. Il Trn3 UltraServer, rilasciato a dicembre 2025, contiene 144 chip Trainium3 e offre prestazioni più di quattro volte migliori rispetto ai Trainium2 UltraServer. Il Trainium3 stesso è il 40 percento più efficiente dal punto di vista energetico rispetto alle generazioni precedenti, una cifra che conta enormemente date le limitazioni di potenza dei data center.
Il processore Graviton4 copre il lato general-purpose. Questo chip a 96 core basato su ARM alimenta le istanze EC2 R8g per database, server web e carichi di lavoro di calcolo ad alte prestazioni, offrendo prestazioni fino al 30 percento migliori con tre volte i vCPU e la memoria di Graviton3. Trainium3 ha raggiunto la disponibilità generale a dicembre 2025 sull'architettura ASIC NeuronCore.
AWS detiene la più grande quota di mercato cloud, il che significa che i suoi chip personalizzati vengono implementati a volumi che la maggior parte dei produttori di chip autonomi non può raggiungere. Quel volume interno finanzia lo sviluppo continuo, e i guadagni di densità nel Trn3 UltraServer dimostrano che la strategia sta producendo risultati.
6. Qualcomm
Qualcomm è entrata nel mercato dei data center per l'IA più tardi rispetto ai suoi rivali, ma i suoi benchmark di efficienza richiedono attenzione. Il chip Cloud AI 100 ha raggiunto 227 query server per watt contro le 108 della NVIDIA H100 nei test pubblicati, e 3,8 query per watt contro 2,4 della H100 nei carichi di lavoro di rilevamento oggetti. Per le implementazioni di inferenza in cui i budget energetici sono vincolanti, quei rapporti hanno un peso reale.
L'acceleratore di inferenza AI200, annunciato a ottobre 2025, punta alla disponibilità commerciale nel 2026. Qualcomm sta anche sviluppando un design ASIC che utilizza il calcolo near-memory, un'architettura che riduce il collo di bottiglia del movimento dei dati che limita gli acceleratori convenzionali. Il background di Qualcomm nelle telecomunicazioni e nel mobile le conferisce una profonda esperienza nella progettazione di silicio con vincoli energetici, che si traduce direttamente nel lavoro sull'efficienza dei data center.
La presenza nei data center rimane in fase iniziale, e Qualcomm non ha divulgato grandi ordini dei clienti paragonabili all'accordo Vultr di AMD. La storia dell'efficienza è convincente. La storia dell'implementazione è ancora in fase di scrittura.
7. Apple
Apple segue un percorso diverso da ogni altra azienda qui. Anziché vendere acceleratori, integra motori neurali direttamente nei suoi chip della serie A e della serie M, controllando l'intero stack dalla progettazione del silicio ai framework IA a livello di sistema operativo. Quell'integrazione verticale consente ad Apple di implementare funzionalità IA su iPhone, iPad e Mac senza dipendere da silicio di terze parti per l'elaborazione on-device.
Il risultato è il controllo end-to-end su prestazioni ed efficienza energetica nell'hardware IA per i consumatori. Il silicio Apple viene spedito in volumi che nessun produttore di chip per data center può eguagliare, rendendo Apple il più grande spedizioniere in volume di processori per consumatori capaci di IA negli Stati Uniti. Ogni iPhone venduto porta con sé calcolo neurale dedicato.
Quella scala non si traduce in infrastruttura IA commerciale, il che limita il posizionamento di Apple. L'azienda vende dispositivi, non acceleratori, e le imprese che costruiscono cluster di addestramento non possono acquistare silicio Apple a rack. Per l'inferenza on-device su scala consumer, tuttavia, la posizione di Apple è ineguagliata.
8. Meta
Meta non produce chip per la vendita, ma si colloca tra i più grandi implementatori di hardware per l'IA al mondo per impegno di capitale. Il primo supercluster IA multi-gigawatt dell'azienda, chiamato Prometheus, è previsto per il lancio nel 2026. Meta si è impegnata a investire centinaia di miliardi di dollari in infrastruttura IA, destinati a GPU ed espansione dei data center legati all'utilizzo contrattualizzato anziché a capacità speculativa.
Questa distinzione è importante. La spesa di Meta segue i carichi di lavoro effettivi, il che rende l'azienda un efficace co-sviluppatore di hardware per l'IA anziché un acquirente passivo. Su scala multi-gigawatt, i requisiti infrastrutturali di Meta influenzano il modo in cui i fornitori progettano sistemi di raffreddamento, networking e densità dei rack.
Meta progetta e gestisce la propria infrastruttura per uso interno, ed è per questo che si colloca al di sotto dei fornitori commerciali nonostante la sua spesa. Le decisioni di approvvigionamento dell'azienda plasmano il mercato anche senza un prodotto in vendita.
9. Groq
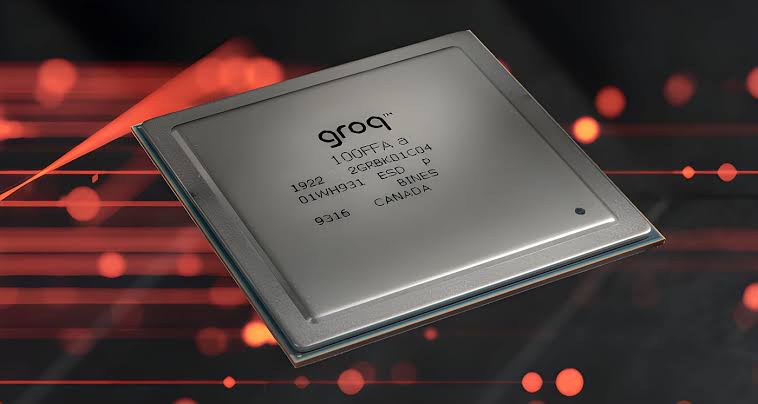
Groq ha pionieristicamente introdotto la Language Processing Unit, un'architettura costruita specificamente per l'inferenza IA in tempo reale anziché per l'addestramento general-purpose. Il fondatore Jonathan Ross è stato uno dei progettisti principali della Tensor Processing Unit di Google, e quell'esperienza si riflette nelle scelte progettuali della LPU. Il servizio di inferenza GroqCloud dell'azienda è attivo e disponibile per i clienti, rendendo Groq una delle poche startup di chip per l'IA con un prodotto commerciale in spedizione.
La leadership è cambiata nel 2026, con Adam Winter nel ruolo di CEO. La transizione avviene mentre Groq lavora per convertire la sua differenziazione architetturale in quota di mercato contro il silicio degli hyperscaler e le offerte di inferenza di NVIDIA.
La scala di Groq rimane molto al di sotto delle aziende classificate sopra di essa. Un'architettura genuinamente innovativa e un servizio commerciale attivo guadagnano all'azienda un posto in questa lista, ma competere con l'ecosistema software di NVIDIA richiede più di un'inferenza più veloce su carichi di lavoro specifici.
10. Tenstorrent
Tenstorrent offre l'alternativa ad architettura aperta più credibile nell'hardware IA americano. L'azienda si basa sull'instruction set architecture RISC-V, in contrasto con i design proprietari di NVIDIA, AMD e degli hyperscaler. Il suo approccio di licenza aperta mira a ridurre le barriere per i clienti che desiderano acceleratori IA personalizzabili anziché ecosistemi bloccati.
Il CEO Jim Keller guida l'azienda, e la sua reputazione come uno dei progettisti di chip più celebrati del settore conferisce a Tenstorrent una credibilità che manca alla maggior parte delle startup in fase iniziale. Il suo curriculum abbraccia importanti architetture di processori presso diverse aziende leader, e quel track record attrae sia talenti che interesse dei clienti.
Tenstorrent rimane un attore in fase iniziale senza il volume di produzione delle aziende sopra di essa. L'attenzione all'open source e la base RISC-V posizionano bene l'azienda se i clienti si oppongono al lock-in proprietario, una dinamica da tenere d'occhio nel 2027.
I 10 migliori produttori di hardware per l'IA negli USA nel 2026 si dividono in tre gruppi distinti. NVIDIA e AMD vendono acceleratori commerciali in un mercato aperto, e le loro tempistiche di produzione dettano il passo per tutti gli altri. Intel, Google, Amazon, Qualcomm e Apple progettano silicio principalmente per le proprie piattaforme o canali, scambiando la portata di mercato con una più stretta integrazione hardware-software. Groq e Tenstorrent rappresentano gli sfidanti architetturali, più piccoli in scala ma con approcci genuinamente diversi al calcolo IA.
Related Posts
0 Comments
Join the discussion and share your thoughts
No Comments Yet
Be the first to share your thoughts on this article!