Top 10 des meilleurs fabricants de matériel d'IA aux États-Unis 2026

Table of Contents
La course pour construire la couche physique de l'intelligence artificielle est devenue le concours le plus déterminant de la fabrication américaine, et notre classement des 10 meilleurs fabricants de matériel d'IA aux États-Unis pour 2026 reflète la rapidité avec laquelle l'équilibre des forces s'est déplacé. NVIDIA a à elle seule franchi une valorisation boursière de 1 000 milliards de dollars au début de 2023, et la génération Blackwell qui a suivi est aujourd'hui 2,5 fois plus rapide et 25 fois plus économe en énergie que ses prédécesseurs. Ces chiffres expliquent pourquoi les capitaux continuent d'affluer vers les usines américaines, les systèmes à l'échelle du rack et les programmes de silicium sur mesure.
Pour établir cette liste, nous avons pesé plusieurs facteurs plutôt que de nous fier uniquement au chiffre d'affaires. Nous avons examiné le statut de production, car un produit déjà expédié pèse davantage qu'une diapositive de feuille de route. Nous avons analysé les commandes clients divulguées, les résultats de tests indépendants et la profondeur de la pile logicielle de chaque entreprise. La part de marché dans le calcul des accélérateurs d'IA comptait, mais la différenciation architecturale et le fait qu'un fabricant vende son matériel sur le marché ouvert ou le consomme en interne comptaient tout autant. Les entreprises qui conçoivent des puces pour leurs propres centres de données sont classées plus bas que les fournisseurs commerciaux dotés des mêmes capacités techniques, car leur matériel n'atteint jamais d'acheteurs tiers. Nous avons également pris en compte les calendriers de livraison 2026, les changements de direction et le volume de déploiements vérifiables annoncés au cours de l'année. Le résultat est un classement qui récompense les entreprises capables de transformer le silicium en produit expédié, et pas seulement en communiqués de presse.
Les 10 meilleurs fabricants de matériel d'IA aux États-Unis en 2026 :
1. NVIDIA
Fondée en 1993 et basée à Santa Clara, en Californie, NVIDIA reste le fournisseur matériel par défaut pour presque toutes les sessions d'entraînement de grands modèles de langage et les charges d'inférence du secteur. L'architecture Hopper de l'entreprise, menée par la H100, et sa gamme Blackwell, incluant les B200 et GB200, constituent la couche de calcul standard dans les laboratoires de recherche, les fournisseurs de cloud et les déploiements d'entreprise.
C'est la douve logicielle qui distingue NVIDIA de tous les concurrents de cette liste. CUDA, la plateforme de calcul parallèle de l'entreprise, sous-tend presque tout le développement de l'IA, et elle est renforcée par les bibliothèques CUDA-X, les microservices NIM et le catalogue NGC de modèles pré-entraînés et de conteneurs. Les concurrents peuvent égaler le nombre de transistors. Répliquer plus d'une décennie d'outils pour développeurs est un problème d'une tout autre nature.
La feuille de route n'a pas ralenti. La B300, également appelée Blackwell Ultra, a été livrée au second semestre 2025, et le superpuce Vera Rubin NVL72 est entré en accès anticipé pour certains clients en septembre 2026. Vera Rubin associe un CPU Vera sur mesure au GPU Rubin et vise une fenêtre de lancement fin 2026. NVIDIA détient la part dominante du calcul des accélérateurs d'IA, et aucune autre entreprise de cette liste n'approche sa combinaison de performances matérielles et de verrouillage logiciel.
2. AMD
La série Instinct MI400 d'AMD a été dévoilée lors d'Advancing AI 2026, tenu les 22 et 23 juillet, et les spécifications sont agressives. La MI455X, construite sur CDNA 5, embarque 320 milliards de transistors, 432 Go de mémoire HBM4, 23,3 To/s de bande passante mémoire maximale et 40,3 PFLOPS de calcul OCP MXFP4. La puce est fabriquée selon le procédé FinFET 2 nm/3 nm de TSMC, et la MI355X sur CDNA 4 est déjà expédiée aux clients.
C'est la traction commerciale qui place AMD au-dessus de tous les autres concurrents de NVIDIA. En septembre 2026, Hewlett Packard Enterprise a annoncé une commande de 1,2 milliard de dollars de Vultr pour des racks Helios, chacun embarquant 72 GPU MI455X, destinés à des centres de données américains. Cela figure parmi les plus grands déploiements divulgués d'accélérateurs d'IA AMD à ce jour. Le système à l'échelle du rack Helios d'AMD est entré en production complète en juillet 2026, avec des premières expéditions visées pour la fin du troisième trimestre 2026.
AMD est le seul fournisseur commercial disposant d'une gamme de GPU en production à l'échelle industrielle qui suit la feuille de route des centres de données de NVIDIA génération après génération. L'entreprise reste en retard sur la maturité logicielle, mais une commande client d'un milliard de dollars répond à la question de savoir si les hyperscalers achèteront.
3. Intel
La position d'Intel repose sur la plus grande base installée héritée de centres de données x86 au monde et sur une feuille de route d'accélérateurs d'IA encore en rattrapage. L'entreprise a abandonné ses processeurs de réseaux neuronaux Nervana et s'est réorientée vers Habana Labs, acquise pour 2 milliards de dollars, pour ancrer sa stratégie d'IA. Cette décision a réinitialisé le calendrier d'Intel et l'a laissée en retard sur le silicium d'entraînement.
Le GPU pour centres de données Crescent Island, annoncé en octobre 2025 et construit sur l'architecture Xe3P, est positionné comme un accélérateur axé sur l'inférence. L'échantillonnage client est prévu pour le second semestre 2026, et Intel n'a pas divulgué de capacités d'entraînement pour cette puce. L'entreprise évoque également une relation symbiotique entre les avancées de l'informatique quantique et les innovations du traitement classique, bien que ces travaux soient encore plus éloignés des revenus.
Ce qui maintient Intel à la troisième place, c'est la distribution. Aucune autre entreprise de cette liste ne peut placer du silicium lié à l'IA dans autant de baies de serveurs d'entreprise existantes. Si Crescent Island est performante sur les charges d'inférence, Intel dispose d'un canal prêt à l'absorber. Il ne reste plus qu'à livrer le matériel.
4. Google
Les Tensor Processing Units de Google représentent le silicium d'IA conçu par un hyperscaler le plus mature en production. La génération Ironwood, également désignée TPU7x, a atteint la disponibilité générale en mars 2026. Ces ASIC sur mesure prennent en charge l'entraînement et l'inférence sur l'ensemble du cycle de vie de l'IA, y compris les charges de raisonnement multi-étapes qu'exigent les systèmes d'IA agentique.
Fondée en 1998 et basée en Californie sous la direction du PDG Sundar Pichai, Google co-conçoit ses TPU avec des frameworks logiciels ouverts, ce qui donne à l'entreprise un contrôle total sur sa pile technologique, de la conception des puces au modèle déployé. Cette intégration verticale génère des gains d'efficacité que les fournisseurs de silicium commercial ont du mal à égaler, car Google optimise conjointement matériel et logiciel pour ses propres charges de travail.
La limite réside dans la distribution. Les TPU sont principalement consommés via Google Cloud plutôt que vendus comme matériel autonome, ce qui plafonne le rang de l'entreprise par rapport aux fournisseurs commerciaux. Pour les clients déjà présents dans Google Cloud, toutefois, Ironwood offre une alternative crédible à la dépendance à NVIDIA.
5. Amazon (AWS)
AWS dispose du portefeuille de silicium sur mesure verticalement intégré le plus complet parmi les fournisseurs de cloud, couvrant l'entraînement, l'inférence et le calcul à usage général. Le Trn3 UltraServer, lancé en décembre 2025, embarque 144 puces Trainium3 et offre des performances plus de quatre fois supérieures aux UltraServers Trainium2. Le Trainium3 lui-même est 40 % plus économe en énergie que les générations précédentes, un chiffre qui compte énormément compte tenu des contraintes énergétiques des centres de données.
Le processeur Graviton4 couvre le volet usage général. Cette puce ARM de 96 cœurs alimente les instances EC2 R8g pour les bases de données, les serveurs web et les charges de calcul haute performance, offrant jusqu'à 30 % de performances en plus avec trois fois plus de vCPU et de mémoire que Graviton3. Le Trainium3 a atteint la disponibilité générale en décembre 2025 sur l'architecture ASIC NeuronCore.
AWS détient la plus grande part de marché du cloud, ce qui signifie que ses puces sur mesure se déploient à des volumes que la plupart des fabricants de puces indépendants ne peuvent approcher. Ce volume interne finance le développement continu, et les gains de densité du Trn3 UltraServer montrent que la stratégie porte ses fruits.
6. Qualcomm
Qualcomm est entrée sur le marché des centres de données d'IA plus tard que ses rivaux, mais ses benchmarks d'efficacité méritent l'attention. La puce Cloud AI 100 a atteint 227 requêtes serveur par watt contre 108 pour la NVIDIA H100 dans des tests publiés, et 3,8 requêtes par watt contre 2,4 pour la H100 sur des charges de détection d'objets. Pour les déploiements d'inférence où les budgets énergétiques sont contraignants, ces ratios ont un poids réel.
L'accélérateur d'inférence AI200, annoncé en octobre 2025, vise une disponibilité commerciale en 2026. Qualcomm développe également une conception ASIC utilisant le calcul à proximité de la mémoire, une architecture qui réduit le goulot d'étranglement des déplacements de données qui limite les accélérateurs conventionnels. L'expérience de l'entreprise dans les télécoms et le mobile lui confère une expertise approfondie dans la conception de silicium à budget énergétique contraint, ce qui se traduit directement dans les travaux d'efficacité pour les centres de données.
La présence dans les centres de données reste à un stade précoce, et Qualcomm n'a pas divulgué de grandes commandes clients comparables à l'accord Vultr d'AMD. L'argument de l'efficacité est convaincant. L'histoire du déploiement reste encore à écrire.
7. Apple
Apple emprunte une voie différente de toutes les autres entreprises de cette liste. Plutôt que de vendre des accélérateurs, elle intègre des moteurs neuronaux directement dans ses puces des séries A et M, contrôlant toute la pile, de la conception du silicium aux frameworks d'IA au niveau du système d'exploitation. Cette intégration verticale permet à Apple de déployer des fonctionnalités d'IA sur iPhone, iPad et Mac sans dépendre de silicium tiers pour le traitement embarqué.
Le résultat est un contrôle de bout en bout des performances et de l'efficacité énergétique du matériel d'IA grand public. Le silicium Apple est expédié en des volumes qu'aucun fabricant de puces pour centres de données n'égale, ce qui fait d'Apple le plus grand expéditeur de processeurs grand public capables d'IA aux États-Unis. Chaque iPhone vendu embarque un calcul neuronal dédié.
Cette échelle ne se traduit pas en infrastructure d'IA commerciale, ce qui limite le rang d'Apple. L'entreprise vend des appareils, pas des accélérateurs, et les entreprises qui construisent des clusters d'entraînement ne peuvent pas acheter du silicium Apple au rack. Pour l'inférence embarquée à l'échelle grand public, en revanche, la position d'Apple est inégalée.
8. Meta
Meta ne fabrique pas de puces destinées à la vente, mais elle figure parmi les plus grands déployeurs de matériel d'IA au monde par l'engagement de capitaux. Le premier supercluster d'IA multi-gigawatts de l'entreprise, nommé Prometheus, est prévu pour un lancement en 2026. Meta s'est engagée à investir des centaines de milliards de dollars dans l'infrastructure d'IA, orientés vers les GPU et l'expansion des centres de données liés à un usage contractuel plutôt qu'à une capacité spéculative.
Cette distinction est importante. Les dépenses de Meta suivent des charges de travail réelles, ce qui fait de l'entreprise un co-développeur efficace du matériel d'IA plutôt qu'un acheteur passif. À l'échelle du multi-gigawatt, les besoins d'infrastructure de Meta influencent la façon dont les fournisseurs conçoivent les systèmes de refroidissement, le réseau et la densité des racks.
Meta conçoit et exploite son infrastructure pour un usage interne, ce qui explique pourquoi elle se situe en dessous des fournisseurs commerciaux malgré ses dépenses. Les décisions d'achat de l'entreprise façonnent le marché même sans produit à vendre.
9. Groq
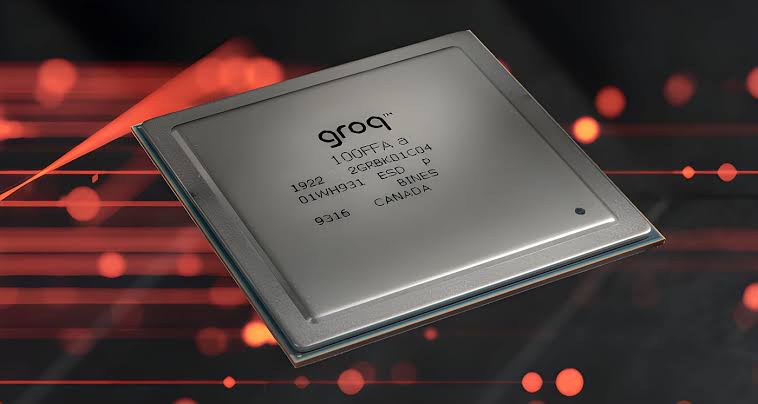
Groq a été pionnière du Language Processing Unit, une architecture conçue spécifiquement pour l'inférence d'IA en temps réel plutôt que pour l'entraînement à usage général. Le fondateur Jonathan Ross a été l'un des concepteurs principaux du Tensor Processing Unit de Google, et cette expertise transparaît dans les choix de conception du LPU. Le service d'inférence GroqCloud de l'entreprise est opérationnel et disponible pour les clients, ce qui fait de Groq l'une des rares startups de puces d'IA dotées d'un produit commercial déjà livré.
La direction a changé en 2026, Adam Winter prenant le rôle de PDG. Cette transition intervient alors que Groq s'efforce de convertir sa différenciation architecturale en parts de marché face au silicium des hyperscalers et aux offres d'inférence de NVIDIA.
L'échelle de Groq reste bien inférieure à celle des entreprises classées au-dessus. Une architecture véritablement novatrice et un service commercial opérationnel valent à l'entreprise une place sur cette liste, mais concurrencer l'écosystème logiciel de NVIDIA exige plus qu'une inférence plus rapide sur des charges de travail spécifiques.
10. Tenstorrent
Tenstorrent offre l'alternative à architecture ouverte la plus crédible dans le matériel d'IA américain. L'entreprise s'appuie sur l'architecture de jeu d'instructions RISC-V, en contraste avec les conceptions propriétaires de NVIDIA, AMD et des hyperscalers. Son approche de licence ouverte vise à abaisser les barrières pour les clients qui veulent des accélérateurs d'IA personnalisables plutôt que des écosystèmes verrouillés.
Le PDG Jim Keller dirige l'entreprise, et sa réputation de l'un des concepteurs de puces les plus célébrés du secteur confère à Tenstorrent une crédibilité que la plupart des startups en phase de démarrage n'ont pas. Son parcours couvre des architectures de processeurs majeures dans plusieurs entreprises de premier plan, et cette expérience attire à la fois les talents et l'intérêt des clients.
Tenstorrent reste un acteur à un stade plus précoce, sans le volume de production des entreprises citées au-dessus. L'accent mis sur l'open source et les fondations RISC-V positionnent bien l'entreprise si les clients s'opposent au verrouillage propriétaire, une dynamique à surveiller jusqu'en 2027.
Les 10 meilleurs fabricants de matériel d'IA aux États-Unis en 2026 se répartissent en trois groupes distincts. NVIDIA et AMD vendent des accélérateurs commerciaux sur un marché ouvert, et leurs calendriers de production donnent le rythme à tous les autres. Intel, Google, Amazon, Qualcomm et Apple conçoivent du silicium principalement pour leurs propres plateformes ou canaux, échangeant la portée commerciale contre une intégration matériel-logiciel plus étroite. Groq et Tenstorrent représentent les challengers architecturaux, plus petits en échelle mais offrant des approches véritablement différentes du calcul d'IA.
Related Posts
0 Comments
Join the discussion and share your thoughts
No Comments Yet
Be the first to share your thoughts on this article!