Los 10 mejores fabricantes de hardware de IA en EE. UU. 2026

Table of Contents
La carrera por construir la capa física de la inteligencia artificial se ha convertido en el concurso más trascendental de la manufactura estadounidense, y nuestro ranking de los 10 mejores fabricantes de hardware de IA en EE. UU. 2026 refleja la rapidez con la que ha cambiado el equilibrio de poder. Solo NVIDIA superó una valoración de mercado de 1 billón de dólares a principios de 2023, y la generación Blackwell que le siguió ahora funciona 2,5 veces más rápido y 25 veces más eficiente energéticamente que sus predecesoras. Esas cifras explican por qué el capital sigue fluyendo hacia las fábricas estadounidenses, los sistemas a escala de rack y los programas de silicio personalizado.
Para elaborar esta lista, sopesamos varios factores en lugar de basarnos únicamente en los ingresos. Analizamos el estado de producción, ya que un producto que ya se envía tiene más peso que una diapositiva de hoja de ruta. Examinamos los pedidos de clientes divulgados, los resultados de benchmarks de pruebas independientes y la profundidad del stack de software de cada empresa. La cuota de mercado en cómputo de aceleradores de IA importó, pero también la diferenciación arquitectónica y si un fabricante vende hardware en el mercado abierto o lo consume internamente. Las empresas que diseñan chips para sus propios centros de datos se clasifican por debajo de los proveedores comerciales con la misma capacidad técnica, porque su hardware nunca llega a compradores externos. También tuvimos en cuenta los plazos de envío de 2026, los cambios en la dirección ejecutiva y el volumen de despliegues verificables anunciados durante el año. El resultado es un ranking que premia a las empresas que convierten el silicio en producto enviado, no solo en comunicados de prensa.
Los 10 mejores fabricantes de hardware de IA en EE. UU. 2026:
1. NVIDIA
Fundada en 1993 y con sede en Santa Clara, California, NVIDIA sigue siendo el proveedor de hardware predeterminado para casi todas las ejecuciones de entrenamiento de modelos de lenguaje grandes y cargas de trabajo de inferencia de la industria. La arquitectura Hopper de la compañía, liderada por la H100, y su línea Blackwell, que incluye la B200 y la GB200, conforman la capa de cómputo estándar en laboratorios de investigación, proveedores de nube y despliegues empresariales.
El foso de software es lo que separa a NVIDIA de todos los retadores de esta lista. CUDA, la plataforma de computación paralela de la compañía, sustenta casi todo el desarrollo de IA, y se refuerza con las bibliotecas CUDA-X, los microservicios NIM y el catálogo NGC de modelos y contenedores preentrenados. Los competidores pueden igualar el número de transistores. Replicar más de una década de herramientas para desarrolladores es un problema completamente distinto.
La hoja de ruta no se ha ralentizado. La B300, también llamada Blackwell Ultra, se envió en la segunda mitad de 2025, y el superchip Vera Rubin NVL72 entró en acceso anticipado para clientes en septiembre de 2026. Vera Rubin combina una CPU Vera personalizada con la GPU Rubin y apunta a una ventana de lanzamiento a finales de 2026. NVIDIA posee la cuota dominante del cómputo de aceleradores de IA, y ninguna otra empresa de esta lista se acerca a su combinación de rendimiento de hardware y dependencia del software.
2. AMD
La Serie Instinct MI400 de AMD llegó a Advancing AI 2026, celebrado del 22 al 23 de julio, y las especificaciones son agresivas. La MI455X, construida sobre CDNA 5, cuenta con 320 mil millones de transistores, 432 GB de memoria HBM4, 23,3 TB/s de ancho de banda de memoria máximo y 40,3 PFLOPS de cómputo OCP MXFP4. El chip se fabrica con tecnología de proceso FinFET de 2nm/3nm de TSMC, y la MI355X sobre CDNA 4 ya se está enviando a clientes.
El impulso comercial es lo que eleva a AMD por encima de cualquier otro retador de NVIDIA. En septiembre de 2026, Hewlett Packard Enterprise anunció un pedido de 1.200 millones de dólares de Vultr por racks Helios, cada uno con 72 GPU MI455X, destinados a centros de datos en EE. UU. Ese es uno de los mayores despliegues divulgados de aceleradores de IA de AMD hasta la fecha. El sistema a escala de rack Helios de AMD entró en producción completa en julio de 2026, con envíos iniciales previstos para finales del tercer trimestre de 2026.
AMD es el único proveedor comercial con una línea de GPU en producción y a escala de producción que sigue la hoja de ruta de centros de datos de NVIDIA generación tras generación. La compañía aún va por detrás en madurez de software, pero un pedido de clientes de mil millones de dólares responde a la pregunta de si los hiperescaladores comprarán.
3. Intel
La posición de Intel se basa en la mayor base instalada heredada de x86 para centros de datos del mundo y en una hoja de ruta de aceleradores de IA que todavía va a la zaga. La compañía descontinuó sus procesadores de redes neuronales Nervana y se pasó a Habana Labs, adquirida por 2.000 millones de dólares, para anclar su estrategia de IA. Esa decisión reinició el calendario de Intel y la dejó jugando a alcanzar a los demás en silicio para entrenamiento.
La GPU para centros de datos Crescent Island, anunciada en octubre de 2025 y construida sobre la arquitectura Xe3P, se posiciona como un acelerador centrado en la inferencia. El muestreo a clientes está previsto para la segunda mitad de 2026, e Intel no ha divulgado capacidades de entrenamiento para la pieza. La compañía también señala una relación simbiótica entre los avances en computación cuántica y las innovaciones en procesamiento clásico, aunque ese trabajo está más lejos de generar ingresos.
Lo que mantiene a Intel en el tercer puesto es la distribución. Ninguna otra empresa de esta lista puede colocar silicio relacionado con la IA en tantos racks de servidores empresariales existentes. Si Crescent Island rinde bien en cargas de trabajo de inferencia, Intel tiene un canal listo para absorberlo. El hardware solo tiene que llegar.
4. Google
Las Tensor Processing Units de Google representan el silicio de IA diseñado por un hiperescalador más maduro en producción. La generación Ironwood, también designada TPU7x, alcanzó la disponibilidad general en marzo de 2026. Estos ASIC personalizados admiten tanto entrenamiento como inferencia en todo el ciclo de vida de la IA, incluidas las cargas de trabajo de razonamiento de varios pasos que exigen los sistemas de IA agéntica.
Fundada en 1998 y con sede en California bajo el CEO Sundar Pichai, Google codiseña sus TPU con frameworks de software abiertos, lo que le da a la compañía control total sobre su stack tecnológico, desde el diseño del chip hasta el modelo desplegado. Esa integración vertical produce ganancias de eficiencia que los proveedores de silicio comercial tienen dificultades para igualar, porque Google ajusta hardware y software conjuntamente para sus propias cargas de trabajo.
La limitación es la distribución. Las TPU se consumen principalmente a través de Google Cloud en lugar de venderse como hardware independiente, lo que limita la clasificación de la compañía en relación con los proveedores comerciales. Sin embargo, para los clientes que ya están dentro de Google Cloud, Ironwood ofrece una alternativa creíble a la dependencia de NVIDIA.
5. Amazon (AWS)
AWS cuenta con la cartera de silicio personalizado verticalmente integrada más completa entre los proveedores de nube, abarcando entrenamiento, inferencia y cómputo de propósito general. El Trn3 UltraServer, lanzado en diciembre de 2025, incluye 144 chips Trainium3 y rinde más de cuatro veces mejor que los Trainium2 UltraServers. El propio Trainium3 es un 40 por ciento más eficiente energéticamente que las generaciones anteriores, una cifra que importa enormemente dadas las restricciones de energía de los centros de datos.
El procesador Graviton4 cubre el lado de propósito general. Este chip basado en ARM de 96 núcleos impulsa las instancias EC2 R8g para bases de datos, servidores web y cargas de trabajo de computación de alto rendimiento, ofreciendo hasta un 30 por ciento más de rendimiento con el triple de vCPU y memoria que Graviton3. Trainium3 alcanzó la disponibilidad general en diciembre de 2025 sobre la arquitectura ASIC NeuronCore.
AWS posee la mayor cuota de mercado de la nube, lo que significa que sus chips personalizados se despliegan en volúmenes que la mayoría de los fabricantes de chips independientes no pueden alcanzar. Ese volumen interno financia el desarrollo continuo, y las ganancias de densidad del Trn3 UltraServer demuestran que la estrategia está dando resultados.
6. Qualcomm
Qualcomm entró en el mercado de centros de datos de IA más tarde que sus rivales, pero sus benchmarks de eficiencia exigen atención. El chip Cloud AI 100 logró 227 consultas de servidor por vatio frente a las 108 de la NVIDIA H100 en pruebas publicadas, y 3,8 consultas por vatio frente a 2,4 de la H100 en cargas de trabajo de detección de objetos. Para los despliegues de inferencia en los que los presupuestos de energía son limitantes, esas ratios tienen un peso real.
El acelerador de inferencia AI200, anunciado en octubre de 2025, apunta a la disponibilidad comercial en 2026. Qualcomm también está desarrollando un diseño ASIC que utiliza computación de proximidad a la memoria, una arquitectura que reduce el cuello de botella de movimiento de datos que limita a los aceleradores convencionales. La trayectoria de la compañía en telecomunicaciones y móviles le aporta una profunda experiencia en el diseño de silicio con restricciones de energía, lo que se traduce directamente en el trabajo de eficiencia para centros de datos.
La presencia en centros de datos sigue siendo incipiente, y Qualcomm no ha divulgado grandes pedidos de clientes comparables al acuerdo de AMD con Vultr. La historia de eficiencia es convincente. La historia de despliegue aún se está escribiendo.
7. Apple
Apple sigue un camino diferente al de todas las demás empresas de esta lista. En lugar de vender aceleradores, integra motores neuronales directamente en sus chips de la serie A y la serie M, controlando todo el stack, desde el diseño del silicio hasta los frameworks de IA a nivel de sistema operativo. Esa integración vertical permite a Apple desplegar funciones de IA en iPhone, iPad y Mac sin depender de silicio de terceros para el procesamiento en el dispositivo.
El resultado es un control de extremo a extremo sobre el rendimiento y la eficiencia energética en el hardware de IA de consumo. El silicio de Apple se envía en volúmenes que ningún fabricante de chips para centros de datos iguala, lo que convierte a Apple en el mayor remitente en volumen de procesadores de consumo con capacidad de IA en Estados Unidos. Cada iPhone vendido lleva cómputo neuronal dedicado.
Esa escala no se traduce en infraestructura de IA comercial, lo que limita la clasificación de Apple. La compañía vende dispositivos, no aceleradores, y las empresas que construyen clústeres de entrenamiento no pueden comprar silicio de Apple por rack. Sin embargo, para la inferencia en el dispositivo a escala de consumo, la posición de Apple es inigualable.
8. Meta
Meta no fabrica chips para venderlos, pero se clasifica entre los mayores desplegadores de hardware de IA del planeta por compromiso de capital. Su primer superclúster de IA de varios gigavatios, llamado Prometheus, está previsto para su lanzamiento en 2026. Meta se ha comprometido a invertir cientos de miles de millones de dólares en infraestructura de IA, dirigidos a GPU y a la expansión de centros de datos vinculada al uso contratado en lugar de a capacidad especulativa.
Esa distinción importa. El gasto de Meta sigue a cargas de trabajo reales, lo que convierte a la compañía en un codiseñador efectivo de hardware de IA en lugar de un comprador pasivo. A escala de varios gigavatios, los requisitos de infraestructura de Meta influyen en cómo los proveedores diseñan los sistemas de refrigeración, las redes y la densidad de los racks.
Meta diseña y opera su infraestructura para uso interno, y por eso se sitúa por debajo de los proveedores comerciales a pesar de su gasto. Las decisiones de compra de la compañía dan forma al mercado incluso sin un producto a la venta.
9. Groq
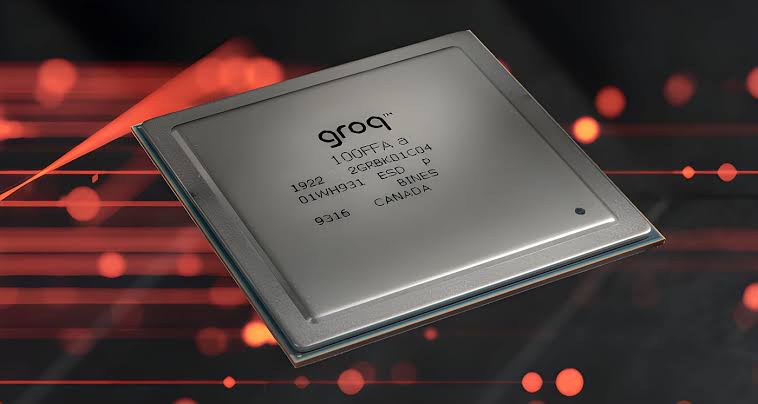
Groq fue pionera de la Language Processing Unit, una arquitectura creada específicamente para la inferencia de IA en tiempo real en lugar del entrenamiento de propósito general. El fundador Jonathan Ross fue uno de los diseñadores principales de la Tensor Processing Unit de Google, y esa experiencia se refleja en las decisiones de diseño de la LPU. El servicio de inferencia GroqCloud de la compañía está activo y disponible para clientes, lo que convierte a Groq en una de las pocas startups de chips de IA con un producto comercial ya en envío.
La dirección cambió en 2026, con Adam Winter asumiendo el cargo de CEO. La transición llega mientras Groq trabaja para convertir su diferenciación arquitectónica en cuota de mercado frente al silicio de los hiperescaladores y las ofertas de inferencia de NVIDIA.
La escala de Groq sigue estando muy por debajo de las empresas clasificadas por encima de ella. Una arquitectura genuinamente novedosa y un servicio comercial activo le otorgan a la compañía un lugar en esta lista, pero competir con el ecosistema de software de NVIDIA requiere más que una inferencia más rápida en cargas de trabajo específicas.
10. Tenstorrent
Tenstorrent ofrece la alternativa de arquitectura abierta más creíble en el hardware de IA estadounidense. La compañía se basa en la arquitectura del conjunto de instrucciones RISC-V, en contraste con los diseños propietarios de NVIDIA, AMD y los hiperescaladores. Su enfoque de licencias abiertas tiene como objetivo reducir las barreras para los clientes que desean aceleradores de IA personalizables en lugar de ecosistemas cerrados.
El CEO Jim Keller dirige la compañía, y su reputación como uno de los diseñadores de chips más celebrados de la industria le da a Tenstorrent una credibilidad que la mayoría de las startups en etapas tempranas no tienen. Su trayectoria abarca importantes arquitecturas de procesadores en múltiples empresas líderes, y ese historial atrae tanto talento como interés de los clientes.
Tenstorrent sigue siendo un actor en una etapa más temprana sin el volumen de producción de las empresas que están por encima de ella. El enfoque en código abierto y la base RISC-V posicionan bien a la compañía si los clientes se resisten a la dependencia de diseños propietarios, una dinámica que vale la pena seguir de cerca hasta 2027.
Los 10 mejores fabricantes de hardware de IA en EE. UU. 2026 se dividen en tres grupos distintos. NVIDIA y AMD venden aceleradores comerciales en un mercado abierto, y sus plazos de producción marcan el ritmo para todos los demás. Intel, Google, Amazon, Qualcomm y Apple diseñan silicio principalmente para sus propias plataformas o canales, cambiando alcance de mercado por una integración hardware-software más estrecha. Groq y Tenstorrent representan a los retadores arquitectónicos, de menor escala pero con enfoques genuinamente diferentes para el cómputo de IA.
Related Posts
0 Comments
Join the discussion and share your thoughts
No Comments Yet
Be the first to share your thoughts on this article!